

ultra pay(ウルトラペイ)-誰でもVisa
YENY, INC.ファイナンス
スキャン済み・安全 · Free
- 評価
- 4.35点満点
- ダウンロード数
- 500.00K
- Android
- 9
スクリーンショット
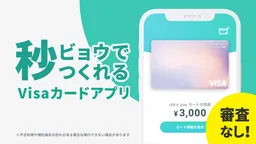
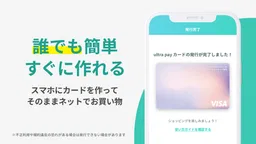
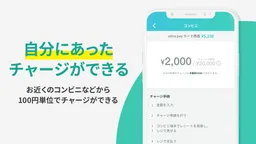
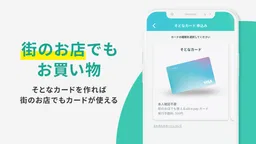
分析者: Appxis
オンラインで使うためのカードを、できるだけ早く用意したい人にとって、ultra pay(ウルトラペイ)-誰でもVisaはかなり分かりやすい選択肢です。私が試して感じた魅力は、銀行口座を中心にした複雑な手続きではなく、アカウント登録からチャージ、オンライン決済までを一つの流れで考えられるところでした。金融カテゴリーのアプリですが、家計簿や資産運用を細かく管理するタイプではなく、ネットショッピング用のプリペイドカードを持つためのサービスです。
Visaカードを作りたいものの、審査やクレジットカードの使い過ぎが気になる人には、入口の低さが助けになります。料金は無料で、年齢区分は3歳以上。開発元はYENY, INC.です。現在のバージョンは1.8.9で、長く使われてきたサービスとして、アプリの基本的な役割ははっきりしています。
いまのultra payは「ネット専用の予算枠」を作るアプリ
このアプリをクレジットカードの代用品としてだけ見ると、少し判断を誤ります。私の感覚では、ultra payは「オンラインで使う金額を先に決め、その範囲だけをカードに入れておく」ための道具です。必要な分をチャージしてから利用するため、後払いのカードより支出の上限を意識しやすくなります。
たとえば、動画サービスの登録、ネット通販、アプリ内での購入など、日常のオンライン決済に使いたい場面があります。普段のクレジットカードを登録したくないサイトや、家族の買い物用に支出枠を分けたい場面でも、プリペイド方式は扱いやすいです。決済前に残高を確認する習慣がつくので、衝動買いを抑える目的にも向いています。
一方で、実店舗で財布から出して使うカードを探している人には、最初に利用場所を確認してほしいです。サービスの中心はオンラインショッピング向けのVisaカードです。実店舗で幅広く使える一般的なクレジットカードと同じ感覚で考えると、期待との違いが出ます。私なら、ネット利用専用のカードが欲しい人に勧めます。
登録の手軽さも印象に残る部分です。審査を前提とするカード申込みとは異なり、アカウント登録から始めて、使うお金をチャージして利用する設計になっています。カードを作ること自体に時間をかけたくない人や、初めてプリペイドカードを使う人でも、目的を理解しやすい構成です。
普段のカードと分けると使いやすい
私が特に便利だと思ったのは、支払い先ごとに役割を分けられる点です。普段の生活費は銀行口座やメインカード、ネットサービスや一時的な買い物はultra payというように分けると、明細を見たときに用途が把握しやすくなります。これは単なる決済手段というより、オンライン支出を別の財布に移す感覚に近いです。
こちらの記事もおすすめ
学生や、まだクレジットカードを持ちたくない人にも合います。保護者が使い方を一緒に決めるなら、あらかじめチャージした範囲で利用するというルールを作りやすいからです。ただし、金融サービスである以上、利用者本人が残高や支出を確認する習慣は必要です。無料だからといって、管理が不要になるわけではありません。
実際の生活では「先にチャージする」手順がポイント
このアプリを快適に使うコツは、決済直前に慌ててチャージしないことです。ネット通販で注文を確定する段階になって残高不足に気づくと、チャージのために画面を移動する手間が増えます。私なら、買い物を始める前に必要額を確認し、送料や追加料金も考えたうえで余裕を持って入金します。
逆に、使い過ぎを防ぎたいときは、必要額だけを入れる方法が有効です。月額サービスを登録するときも、まず初回の請求額だけで判断せず、次回以降も残高が必要になることを意識します。プリペイドの安心感は、残高が自動的に増えないことにもありますが、そのぶん継続課金の管理を忘れないことが大切です。
もう一つの実用的な使い方は、オンライン購入用のカード情報を普段の決済情報から切り離すことです。ショッピングサイトを多く使う人ほど、登録先を整理しやすくなります。ただし、カード情報を分けても、利用先の安全性まで自動的に保証されるわけではありません。怪しい販売サイトに入力しない、購入後に利用履歴を確認する、といった基本的な注意は必要です。
バージョン1.8.9で見る現在地と、使い続ける人への意味
現在のバージョンは1.8.9です。私はこの数字を、単なる表示ではなく、サービスが初期公開のまま止まっているわけではないことを示す手がかりとして見ています。公開日は2020年4月13日で、一定期間運用されてきたアプリです。ただし、バージョン番号だけで大きな機能追加や具体的な改善内容まで判断することはできません。ここは期待と確認を分けて考えたいところです。
既存ユーザーにとって重要なのは、突然別の金融アプリになったというより、基本の流れを保ちながら使い続けられるタイプだという点です。登録、チャージ、オンライン決済という中心的な体験が明快なので、以前から使っている人は新しい考え方を覚え直す必要が少ないでしょう。アプリを開いたときに、自分がいくら使えるかを確認する習慣さえあれば、日常の利用に組み込みやすいです。
一方、アップデートで何が変わったかを重視する人は、更新後に自分の利用画面を確認するのが安全です。金融アプリでは、表示の位置や確認手順が少し変わるだけでも、残高や利用履歴の見落としにつながります。私は新しいバージョンを入れた後、カード情報、チャージ画面、利用履歴の三つを順番に開き、普段の操作が問題なくできるか確かめることを勧めます。
評価は平均4.3で、評価数は1万7千件ほどあります。レビュー数も4千3百件ほどあり、利用者の反応が一部の感想だけで決まっているアプリとは言いにくいです。インストール数は50万以上に達しています。これらは安心材料にはなりますが、金融サービスでは自分の使い方との相性がより重要です。高い評価だけを見て、クレジットカードと同じ機能を期待するのは避けたほうがよいでしょう。
新しく始める人が最初に確認したいこと
初回利用では、カードを発行できたことだけで満足せず、実際に使う予定のサービスとの相性を先に考えます。オンライン決済に対応しているVisaカードでも、すべての支払い方法やサービスが同じように受け付けるとは限りません。私は、いきなり大きな買い物をせず、少額の決済で流れを試してから本格的に使います。
この手順には二つの利点があります。ひとつは、カード情報の入力方法や残高の反映を自分で確認できること。もうひとつは、利用先がプリペイドカードに対応しているかを早い段階で判断できることです。失敗した場合に、注文のやり直しや残高の調整で慌てにくくなります。
また、チャージ額は「使える上限」ではなく「使ってよい予算」として決めるのがおすすめです。残高が残っていると、予定外の買い物にも使えてしまいます。私は月のネット支出を先に決め、必要なタイミングで追加する運用のほうが、まとめて入金するより管理しやすいと感じます。
通常のクレジットカードや銀行系サービスとの違い
通常のクレジットカードは、後払い、継続的な利用、ポイントや付帯サービスなどを重視する人に向きます。毎月の固定費を自動で支払い、利用実績をまとめたいなら、クレジットカードのほうが便利な場合があります。反対に、使った金額をその場で把握したい人や、審査を伴うカードを避けたい人には、ultra payのプリペイド方式が合います。
銀行系のデビットカードと比べると、普段使いの口座から直接引き落とすのではなく、先にチャージした残高を使う点が分かりやすい違いです。生活費とネット購入費を分けたい人には、チャージ式のほうが心理的に管理しやすいでしょう。ただし、チャージの手間を面倒に感じる人や、決済のたびに口座から自動で処理してほしい人には向きません。
使い分けの基準はシンプルです。毎月必ず払うもの、後払いの利便性が必要なものは従来のカード。使う金額を限定したいネット購入や、メインの支払い情報から切り離したい買い物はultra pay。この分担なら、どちらか一つですべてを済ませようとするより、弱点が目立ちにくくなります。
便利さの裏側にある制約と、今後チェックしたい点
一番の制約は、チャージ式であることです。残高がなければ、決済の直前に追加操作が必要になります。外出先や急ぎの買い物では、この一手間が意外に大きく感じられます。自動的に後払いしたい人、カードを登録したら残高を気にせず使いたい人には、一般的なクレジットカードのほうが自然です。
また、オンライン専用の使い方を想定しているため、実店舗での支払いを中心に考えている人は慎重に選ぶべきです。友人との外食、交通機関、日常の店舗利用まで一枚でまとめたいなら、別のカードや決済手段が適しています。ultra payの良さは用途を絞ったときに出るので、万能カードとして評価すると不満が生まれます。
金融アプリとして、残高と利用履歴をこまめに見ることも欠かせません。プリペイドだから借金になりにくいという安心感はありますが、身に覚えのない利用や、継続サービスの請求を見落とす可能性までなくなるわけではありません。私は買い物の後に履歴を確認し、予定していた金額と一致しているかを見る使い方を勧めます。
今後注目したいのは、登録から利用までの分かりやすさが保たれるか、チャージや履歴確認の操作がさらに迷いにくくなるかという点です。バージョン1.8.9を使う現在の判断としては、基本目的が明確な人には十分検討できます。ただし、アップデート後に画面構成や利用条件が変わる可能性はあるため、長期間使うなら更新内容を確認する習慣を持ちたいです。
私ならどんな人に勧めるか
私が勧めたいのは、ネットショッピング用の支出を分けたい人、クレジットカードの使い過ぎを避けたい人、審査を前提にしないVisaカードをすぐ用意したい人です。特に、普段のカード情報を多くのサイトに登録したくない人には、用途を限定したカードとして考えやすいでしょう。
反対に、店舗での利用、後払い、ポイント、固定費の自動決済を一枚でまとめたい人には、別の選択肢が向いています。チャージの手間を受け入れられない人も、使い始める前に考え直したほうがよいです。無料で始められることは魅力ですが、無料という理由だけで自分の支払い習慣に合わないカードを選ぶ必要はありません。
総合的に見ると、ultra payは機能を広げすぎず、オンライン用のプリペイドカードという役割に集中したアプリです。私は、メインカードの代わりではなく、ネット支出を安全に区切るためのサブの財布として使うのが最も良いと思います。先に予算を決めてから使う人ほど、このアプリの強みを実感しやすいです。
アプリの導入を迷っているなら、まず自分が欲しいのは「どこでも使える一枚」なのか、「オンラインで使う金額を管理しやすい一枚」なのかを決めてください。後者なら、無料で始められ、登録からカード利用までの流れも理解しやすいultra payは有力候補です。私自身は、用途を限定し、少額から試し、残高と履歴を確認する運用なら、日常のネット決済に役立つサービスだと評価します。
メリット
- Visaブランドのプリペイドカードとしてオンライン決済に使いやすい
- 審査なしで申し込みやすく、クレジットカードを持てない人にも便利
- チャージ式のため使い過ぎを管理しやすい
- 利用履歴をアプリで確認でき、支出の把握がしやすい
- ネットショッピングやサブスクの支払いに活用できる
デメリット
- チャージ方法によっては手数料が発生する場合がある
- 残高不足になると継続課金や決済が失敗することがある
- クレジットカードのような後払い機能や分割払いは利用できない
- 一部の店舗やサービスではプリペイドカードが使えない
- 本人確認や利用条件により、一部機能が制限される場合がある
ultra pay(ウルトラペイ)-誰でもVisaに関するよくある質問
ultra pay(ウルトラペイ)とは、どのようなサービスですか?
ultra pay(ウルトラペイ)は、スマートフォンから申し込みや管理ができるVisaブランドのプリペイドカードサービスです。審査や銀行口座を必ずしも必要とせず、発行したカードへ残高をチャージして、Visa対応のネットショップや実店舗で利用できます。利用前には、カードの種類、発行条件、対応店舗、年齢制限などを公式情報で確認しておくと安心です。
ultra payは無料で利用できますか?手数料はかかりますか?
カードの発行や利用に関する料金は、選択するカードタイプや利用方法によって異なる場合があります。チャージ方法によっては手数料が発生したり、出金、返金、カード再発行などで別途費用が必要になったりすることもあります。アプリをダウンロードする前に、公式サイトやアプリ内の料金表で最新の手数料と利用条件を確認してください。
ultra payはどこで使えますか?
Visa加盟店で利用できるプリペイドカードですが、すべてのVisa加盟店で使えるとは限りません。特に、継続課金、ホテルやレンタカーなどの一時的な預かり金が必要なサービス、公共料金、ガソリンスタンド、一部の海外サイトでは利用できない可能性があります。オンライン決済や実店舗での利用可否は、店舗側の対応やカードタイプによって変わります。
ultra payへのチャージ方法と、残高の有効期限はどうなっていますか?
チャージ方法には、対応するコンビニ、銀行関連サービス、アプリ内で案内される各種決済手段などが用意されていますが、利用できる方法は変更される場合があります。チャージ後の残高には利用期限や、一定期間利用しなかった場合の取り扱いが設定されることもあります。チャージ前に、最低金額、上限額、反映時間、手数料、残高の有効期限を確認しましょう。
ultra payを安全に使うために注意することはありますか?
プリペイドカードは、チャージした金額の範囲内で使えるため使い過ぎを抑えやすい一方、カード情報が第三者に知られると不正利用されるおそれがあります。カード番号や認証コードを他人に送らず、公式アプリ以外の不審なサイトへ入力しないことが大切です。スマートフォンの紛失に備えてロックを設定し、利用通知や明細を定期的に確認してください。
このカテゴリのほかのおすすめ

Google ウォレット
Google LLC 4.1 5点満点

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.6 5点満点

バイナンス:ビットコイン/暗号資産(仮想通貨)を購入
Binance Inc. 4.6 5点満点

Cash App
Block, Inc. 4.5 5点満点
ファイナンスのレビューをもっと見る

PayPal
PayPal Mobile 3.1 5点満点

TrueMoney
True Money Co. Ltd. 4.2 5点満点

PayPay
PayPay Corporation 4.4 5点満点

Revolut
Revolut Ltd 4.4 5点満点

Investing.com 投資, 株価, ファイナンス
INVESTING.com 4.4 5点満点

Trust: Crypto & Bitcoin Wallet
DApps Platform, Inc. 4.3 5点満点
この掲載情報について
- デベロッパー
- YENY, INC.
- パッケージ名
- jp.ultra_pay
- バージョン
- 1.8.9
- Android
- 9
- 価格
- Free
このサイトでは、第三者が提供するアプリに関する独立した情報を掲載しています。これらのアプリの所有、開発、配布は行っていません。名称、ロゴ、商標は各権利者に帰属します。デベロッパーの詳細情報は参考情報です。詳しくは、support@ultra-pay.zendesk.comまでお問い合わせいただくか、https://ultra-pay.co.jpをご覧いただくか、https://ultra-pay.co.jp/policy/をご確認ください。