しんきんバンキングアプリ

- 266.00 レビュー
- 3.2
- ダウンロード数
- 500.00K
- 2.8.8
- バージョン
スクリーンショット
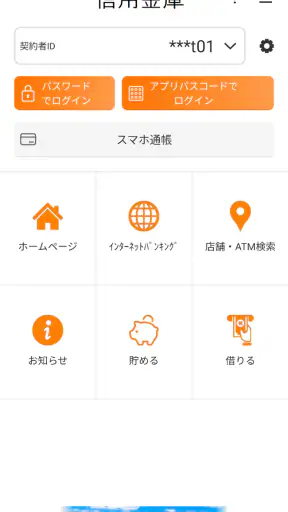
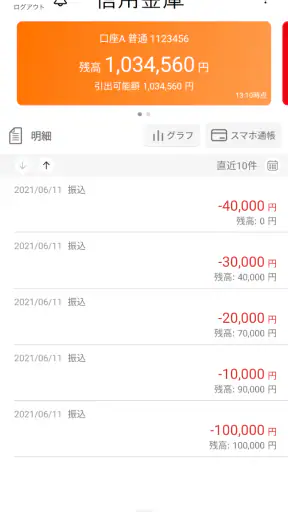
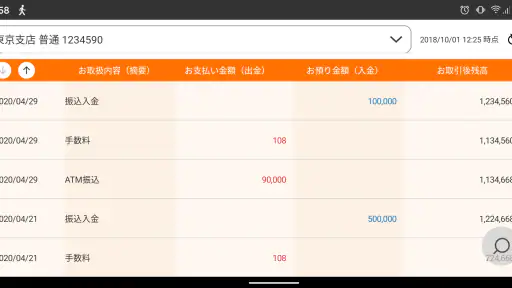
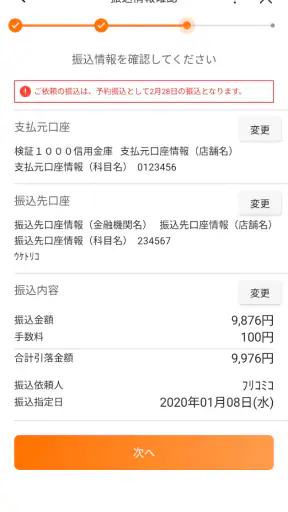
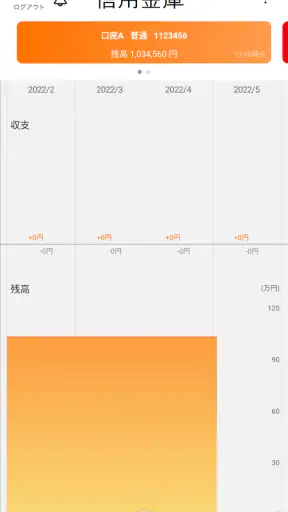
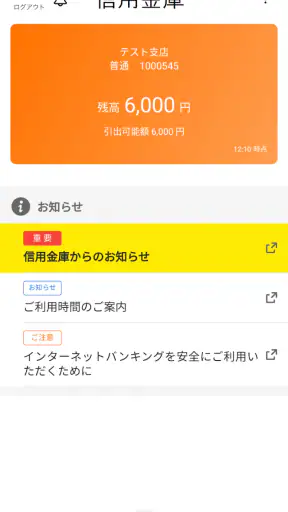
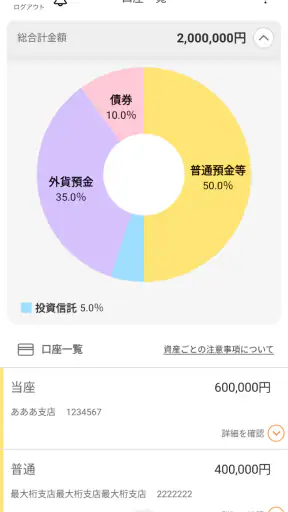
ダウンロード
こちらから入手 Play Storeからダウンロード 次からダウンロード Apple Storeからダウンロード APKを入手 APKダウンロード長所
- 残高や入出金明細をスマホですぐ確認できる
- 振込などの銀行手続きを外出先から行える
- 生体認証に対応し、ログイン操作を簡略化できる
- 通知機能で口座の入出金を把握しやすい
- 公式アプリのため銀行サービスとの連携が安心
短所
- 利用できる機能は取引している信用金庫により異なる
- 初回登録時に口座情報や本人確認が必要になる
- メンテナンス中はログインや取引ができない場合がある
- スマホの機種変更時に再登録が必要になることがある
- 通信環境が悪い場所では明細表示に時間がかかる
しんきんバンキングアプリのレビュー Appxis
信用金庫の口座を日常的に使っているなら、残高や入出金を確認するたびにATMや窓口へ行く手間を減らしたいと思うはずです。私が実際にしんきんバンキングアプリを使って感じたのは、派手な機能で生活を変えるタイプではなく、信用金庫の口座管理をスマートフォンへ寄せるための、目的がはっきりした金融アプリだということでした。
このアプリは、口座残高や入出金明細の確認、振込などをスマートフォンから行えるサービスです。無料で利用でき、金融カテゴリーのアプリとして、信用金庫をメイン口座にしている人に向いています。一方で、複数の銀行や決済サービスを一つの画面でまとめたい人には、使い方を考えてから選びたい存在です。
信用金庫を使う人にとっての安心感と立ち位置
開発元はThe Shinkin Banks Information System Center Co Ltdです。信用金庫の口座を扱うアプリでは、見た目の新しさよりも、必要な操作へ迷わず進めることと、確認したい情報を落ち着いて見られることが重要だと私は考えています。残高、入出金、振込という日常的な銀行操作に焦点を置いている点は、このアプリの立ち位置を分かりやすくしています。
利用者の規模も小さくありません。インストール数は50万以上で、評価は平均3.2です。数字だけで良し悪しを決めることはできませんが、信用金庫の利用者が実際に検討する選択肢として、一定の存在感があるアプリだと感じます。レビュー数は266件あり、評価を見るときは、端末環境や利用している信用金庫との相性も含めて読むのが現実的です。
年齢区分は3歳以上で、価格は無料です。もちろん、無料だからといって金融サービスの利用に準備がいらないわけではありません。口座情報を登録する場面では、普段使っている支店や口座の情報を手元に置き、入力内容を慎重に確認する必要があります。私は金融アプリでは、最初の登録を急がないことが、その後の使いやすさより大切だと思っています。
対応環境はAndroid 6.0以上で、現行バージョンは2.8.8です。古い端末を長く使っている人は、インストール前にOSの条件を確認しておくと安心です。新しいスマートフォンへ機種変更する場合も、アプリだけでなく、ログインや本人確認に関わる情報をどう移すかを事前に整理しておくと、急な支払いの前に困りにくくなります。
残高確認を習慣にしたい人には分かりやすい
私がこのアプリを便利だと感じたのは、口座の状態を確認するための行動が短くなることです。たとえば、給料日のあとに引き落とし予定を確認したいとき、外出先で口座残高を見たいとき、家計簿へ記録する前に入出金を照合したいときなど、ATMへ向かわずに確認できるのは実用的です。
特に、現金を引き出す必要はないものの、残高だけ知りたい場面で役立ちます。ATMまで行くほどではない確認を後回しにすると、引き落とし前の残高不足や、身に覚えのない入出金に気づくのが遅れがちです。私は、数分の確認を生活の中へ組み込みやすくすることが、残高表示そのものより大きな価値だと思います。
入出金明細を確認できる点も、単なる残高表示とは違うところです。残高が減っていることだけでは原因を判断できませんが、明細を見れば、公共料金、カード利用、現金引き出しなどを自分の記録と照らし合わせるきっかけになります。家計簿アプリへ自動連携するタイプのサービスと比べると、記録の自動化よりも、口座そのものを直接確認する用途に向いています。
振込を使う前に確認しておきたいこと
振込に対応しているため、支払いのために窓口へ行く回数を減らせる可能性があります。家賃や仕送り、個人間の送金など、決まった相手へ振り込む機会がある人には便利です。ただし、私は振込を「残高確認より慎重に扱う操作」と考えています。宛先、金額、名義などを入力したあと、確定前の画面を一度閉じて見直すくらいの余裕を持つべきです。
急いでいると、残高を見た直後にそのまま振込へ進み、入力ミスを見落としやすくなります。私は、振込を行う前に明細を確認し、必要な金額を残したうえで操作する流れをおすすめします。便利さを活かすには、操作を速くすることではなく、確認の順番を固定することが大切です。
また、振込を頻繁に行う人は、いつも使っている銀行アプリやネットバンキングと操作感を比べるとよいでしょう。大手銀行のアプリは、複数口座、カード、ポイント、通知などを一つに集約している場合があります。それに対して、このアプリは信用金庫の口座を確認・操作する目的が中心です。多機能さを求める人より、信用金庫との取引を確実に管理したい人のほうが相性はよいと思います。
データを扱う場面で私が重視したこと
金融アプリを評価するとき、私は「何ができるか」だけでなく、「どの場面で自分の判断が必要になるか」を見ます。残高や入出金明細は生活の支出と直結しますし、振込は相手先へお金を移す操作です。そのため、ログイン状態のままスマートフォンを放置しない、公共の場所で画面を開きっぱなしにしない、入力内容を人に見られないようにする、といった基本的な行動が欠かせません。
ここで重要なのは、アプリが便利だからといって、利用者の確認を省いてよいわけではないことです。私は残高を見るだけの日と、振込をする日で注意の強さを分けています。前者では明細の変化を確認し、後者では送金先と金額を声に出さず頭の中で再確認します。こうした小さな手順を自分で決められる人なら、スマートフォンからの金融操作を落ち着いて使いやすいでしょう。
スマートフォンを家族と共有している場合は、さらに慎重さが必要です。口座画面を開いたままにしないこと、通知内容がロック画面に表示される設定になっていないか確認すること、端末のロックを他人と共有しないことは、アプリ以前の重要な管理です。私は、このアプリを使うなら、端末そのものを銀行の窓口と同じくらい丁寧に扱う感覚が必要だと思います。
明細確認を家計管理に活かす方法
このアプリを家計管理へ使うなら、毎日何度も見るより、確認するタイミングを決めるほうが続きます。私は、給料や年金などの入金後、主要な引き落とし後、月末の三つのタイミングで明細を見る方法が現実的だと感じます。入出金の流れを確認し、覚えのないものがあれば、慌てて判断せず、自分のレシートやカード利用履歴と照合します。
この方法の利点は、残高だけでは見えない変化を把握できることです。たとえば、思ったより残高が減っているとき、複数の小さな支出が重なっているのか、大きな引き落としがあったのかを切り分けられます。家計簿アプリのように自動分類を期待するのではなく、信用金庫口座の一次情報を確認する道具として使うと、役割が明確になります。
反対に、口座をたくさん持っている人には手作業が増える可能性があります。信用金庫、ネット銀行、クレジットカード、電子マネーを横断して残高を見たい場合は、資産管理サービスのほうが一画面で把握しやすいことがあります。ただし、その場合は複数サービスへ口座情報を登録することになるため、便利さと管理先を増やす負担を比べる必要があります。
機種変更や端末の紛失を想定して使う
金融アプリは、普段問題なく使えているときより、スマートフォンを替えたときや紛失したときに差が出ます。私は機種変更の前に、登録している信用金庫、支店、口座、ログインに必要な情報を確認しておくことをおすすめします。古い端末を初期化する前に、新しい端末で必要な操作ができるか確かめるのが安全です。
端末を紛失した場合は、アプリだけを気にするのではなく、金融機関へ連絡する判断も必要です。スマートフォンのロックが設定されていても、紛失を放置する理由にはなりません。私は、緊急時に探し回らないよう、信用金庫の連絡先や口座の確認方法を別の安全な場所に控えておくとよいと思います。
この点は、窓口やATMを使う従来の方法にはない、スマートフォン特有の注意です。アプリは時間や場所の自由度を高めますが、その分、端末管理を利用者が引き受けます。そこを面倒に感じる人は、重要な振込だけ窓口で行い、アプリは残高確認に限定するなど、用途を絞る使い方もできます。
私が感じた使い分けと、向いていないケース
日常のシナリオで考えると、このアプリの良さは分かりやすくなります。たとえば、仕事帰りに翌日の引き落としが気になったとします。ATMへ寄る時間はないものの、口座の残高と最近の明細を確認したい。その場で確認できれば、必要に応じて資金を移す判断や、翌日の支払いに備える判断ができます。こうした「短時間で口座の状態を知りたい」場面に、私は強みを感じます。
個人事業主や小さな店舗で信用金庫を使っている人にも、入出金確認の入口として役立つでしょう。ただし、帳簿作成、請求書管理、複数担当者の承認、売上分析まで一つのアプリで済ませたい場合は、会計ソフトや事業者向けのサービスが適しています。このアプリだけで経理全体を完結させようとすると、目的と道具が合わなくなります。
高齢の家族が使う場合は、画面操作よりも、最初の登録と端末設定を一緒に確認することが重要です。本人が残高だけ見たいのか、明細も確認したいのか、振込まで必要なのかを先に決めておくと、不要な操作を減らせます。私は、家族の口座を本人の許可なく管理するのではなく、本人が画面を見ながら理解できる範囲で支える使い方がよいと思います。
一方、信用金庫の口座をほとんど使わない人には、インストールするメリットが大きくないかもしれません。メイン口座が別の銀行で、信用金庫では年に数回しか取引しないなら、必要なときにATMや窓口を使うほうが管理は単純です。アプリを増やすほど、通知、ログイン情報、更新、端末の安全管理も増えるからです。
また、振込を毎日のように行う人は、利用している信用金庫の案内や、普段のネットバンキングと比べて、必要な操作が自分に合うか見極めるべきです。私は、残高確認と明細確認を中心に使うなら好印象ですが、複雑な資金管理を期待する人には、専門性の高い別サービスを組み合わせるほうが合理的だと考えます。
評価の数字だけでは判断しにくい理由
平均評価が3.2という数字を見ると、少し不安になる人もいるでしょう。私はこの数字を無視する必要はないものの、金融アプリでは評価だけで決めないほうがよいと思います。端末の相性、認証手順、利用している信用金庫の違い、機種変更時のつまずきなど、使う人の環境によって印象が変わりやすいからです。
レビューを読むなら、「残高確認が目的なのか」「振込まで使いたいのか」「どの端末とOSで使うのか」を自分の状況に置き換えて読むのがおすすめです。単に評価が高い多機能アプリを選ぶより、信用金庫の口座を確実に管理できるかを優先したほうが、導入後の後悔は少なくなります。
私はこのアプリを、銀行サービスを一つに集約する総合アプリではなく、信用金庫との接点をスマートフォンへ移すための実務的な道具として評価しています。便利さより、確認する習慣と自分で操作を止める判断が大切なアプリです。そこを理解して使えば、残高確認や明細チェックのためにATMへ向かう回数を減らせます。
慎重に選んだうえでの結論
私の結論は、信用金庫を日常的に使い、スマートフォンで残高、入出金明細、振込を確認したい人には、しんきんバンキングアプリは試す価値があるというものです。無料で始められ、用途が明確なので、まずは残高と明細の確認だけに絞って使い、慣れてから振込を検討する流れが安心です。
ただし、複数の金融機関をまとめたい人、家計簿や資産運用まで一つの画面で管理したい人、端末の安全設定やログイン情報の管理を負担に感じる人には、別の選択肢のほうが合う場合があります。私は、機能が多いことを理由に選ぶのではなく、自分が信用金庫の口座で何をしたいのかを先に決めることをおすすめします。
開発元、対応環境、現行バージョンを確認したうえで、機種変更や端末紛失時の対応も考えておけば、より落ち着いて使えます。口座の情報を扱う以上、アプリを入れた瞬間に安心が完成するわけではありません。それでも、日々の確認を自分の手元で行えるようにするという点では、信用金庫利用者にとって実用的な一歩になり得ます。
私は、信用金庫の口座を生活の中心で使っている友人には勧めます。ただし、「とりあえず振込まで使う」のではなく、最初は明細を確認する習慣から始め、送金時だけ一段強く見直す使い方を伝えます。その慎重さを受け入れられる人にとって、このアプリは日常の金融管理を少し軽くしてくれる存在です。
よくある質問
しんきんバンキングアプリでは、どのようなことができますか?
しんきんバンキングアプリは、対応する信用金庫の口座残高や入出金明細をスマートフォンから確認できる便利なアプリです。信用金庫によっては、振込・振替、通知設定、各種手続きの案内などに対応しています。ただし、利用できる機能や画面構成は信用金庫ごとに異なるため、ダウンロード前に自分が利用している信用金庫が対応しているか確認してください。
利用するために必要なものや初期設定はありますか?
初回利用時には、契約している信用金庫の口座情報、キャッシュカード情報、本人確認に必要な情報、またはインターネットバンキングの契約情報などが求められる場合があります。登録後は、アプリ専用のログインパスワードや生体認証を設定できることもあります。入力内容を間違えると利用制限がかかる可能性があるため、案内を確認しながら慎重に設定しましょう。
しんきんバンキングアプリの安全性やセキュリティ対策は大丈夫ですか?
金融アプリとして、ログイン認証や通信の暗号化、生体認証など、一般的なセキュリティ対策が採用されています。ただし、安全性はアプリだけでなく、利用者の端末管理にも左右されます。OSやアプリを常に最新状態にし、他人にパスワードや認証コードを教えないことが重要です。不審なSMSやメールのリンクからログインしないよう注意してください。
すべての信用金庫で利用できますか?
しんきんバンキングアプリは、全国の信用金庫で一律に同じ条件で利用できるとは限りません。対応状況、利用できるサービス、登録方法、メンテナンス時間などは、取引している信用金庫によって異なる場合があります。アプリをインストールする前に、公式サイトや店舗で対象の信用金庫が対応しているか、個人向けサービスの利用条件を確認することをおすすめします。
スマートフォンを紛失した場合や機種変更時はどうすればよいですか?
スマートフォンを紛失した場合は、第三者による不正利用を防ぐため、すぐに端末の遠隔ロックを行い、必要に応じて取引している信用金庫へ連絡してください。機種変更時は、旧端末での登録解除や新端末での再登録が必要になることがあります。認証情報を新しい端末へそのまま移行できない場合もあるため、事前に公式の案内を確認しておくと安心です。


