

SBI証券Plus - 資産管理・投資情報 -
株式会社SBI証券ファイナンス
スキャン済み・安全 · Free
- 評価
- 4.45点満点
- ダウンロード数
- 100.00K
- Android
- 12
スクリーンショット
分析者: Appxis
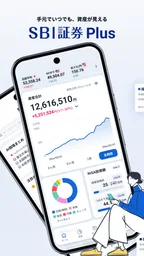
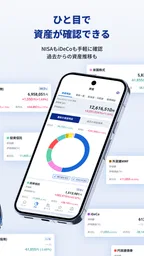
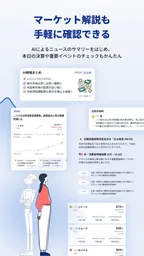
家計の資産を家族で話し合いたいとき、実際の画面を見ながら確認できると話は早くなります。私がSBI証券Plusを使って感じたのは、投資をする人だけの道具というより、SBI証券で管理している資産を自分のペースで見直すための金融アプリだということです。NISAやiDeCoにも対応しているため、預金だけでなく、長期の資産形成を一緒に考えたい家庭には試す価値があります。
一方で、家族全員が同じ画面を自由に見るための共有家計簿とは性格が違います。口座の持ち主ごとに確認範囲を分ける必要があり、他人の資産をまとめて管理するアプリとして使うものではありません。ここを最初に理解しておくと、家庭内での使い方を無理なく決められます。
家庭で使うなら、まず「誰の資産を見るか」を決める
このアプリを家庭で使うなら、最初に決めたいのは、誰が自分の資産を確認し、どの範囲を家族との相談に使うかです。私は、家族で一つの口座を扱うのではなく、各自が自分の画面を開いて必要な内容だけ話す形が無理なく続くと思います。共有する数字を先に絞っておくと、資産確認が詮索ではなく家計の相談になりやすくなります。
夫婦や親子で画面を囲む場面に向いている理由
たとえば、毎月の積立を続けている夫婦が、休日にそれぞれのスマートフォンで運用状況を確認するとします。片方がNISAを使い、もう片方がiDeCoを利用している場合、制度の違いや目的を口頭だけで説明するより、アプリを開いて現在の状況を確認したほうが会話しやすくなります。私はこのような「投資の結果を一緒に眺める」場面で、資産管理アプリの価値が出ると感じました。
ただし、これは一つのログイン情報を家族で回すという意味ではありません。金融サービスでは、本人のアカウントを本人が扱うという線引きが重要です。家族に見せるときも、必要な範囲だけ自分の端末で表示するほうが安全です。家庭用の共有端末にログイン状態を残す使い方は、便利そうに見えても慎重に考えたいところです。
子どもに投資を教える目的でも、画面を見せながら「長期で考える資産」と「すぐ使うお金」を分けて話せます。しかし、子どもの学習用に作られたアプリではありません。操作を任せるのではなく、大人が主体となって説明するための補助画面として使うのが現実的です。
共有家計簿や銀行アプリとは役割が違う
一般的な家計簿アプリは、現金、カード、銀行口座などを一つの支出表にまとめ、家族の生活費を追いかけるのが得意です。銀行アプリは入出金や残高の確認に向いています。それに対してSBI証券Plusは、SBI証券の資産を確認し、投資や制度利用を意識するための場所です。
こちらの記事もおすすめ
そのため、食費や光熱費を家族で入力したい人には、別の家計簿アプリのほうが合います。反対に、証券口座の状況を毎回ブラウザーで探すのが面倒で、資産形成の確認を習慣にしたい人には、このアプリのほうが流れを作りやすいでしょう。
家計全体を共有するアプリではなく、各自のSBI証券資産を確認するためのアプリと考えるのが、家庭での失敗を避ける一番のポイントです。
家庭内の役割分担を先に決めると使いやすい
私なら、最初に「誰が積立額を確認するか」「どのタイミングで家族に共有するか」「売買の判断を誰がするか」を決めます。アプリを入れたからといって、家族の投資方針が自動的にそろうわけではありません。毎月の家計会議で、残高を確認する人と、生活費の予算を見る人を分けておくと、数字の役割が混ざりにくくなります。
とくに夫婦で使う場合、片方が投資に詳しいからといって、もう片方のアカウントを日常的に操作する形にしないほうがよいと思います。説明役と口座の持ち主を分ければ、投資判断の責任も曖昧になりません。アプリは会話のきっかけにはなりますが、家庭内の権限管理までは代わりにしてくれないからです。
初期設定とアカウントの境界をどう考えるか
設定では、アプリを入れる端末だけでなく、ログインや認証情報を誰が扱うかも一緒に考えたいところです。私は、初回に自分の口座が意図したとおり表示されるかを確認し、その後は端末を貸すときや機種変更の前にも、ログイン状態を見直す習慣を勧めます。こうした境界を決めておけば、家族の手助けと口座を預けることを混同せずに済みます。
自分の端末に自分のアカウントを置く
金融アプリを家庭で使うとき、最初に気になるのは設定の難しさよりも、どこまで共有してよいかです。私のおすすめは、利用者ごとに自分の端末へ入れ、ログイン情報や認証に関わる情報を共有しない方法です。家族が同じ家に住んでいても、証券口座は個人の財産情報として扱うほうが自然です。
家族のスマートフォンを借りて確認する場合も、確認後にログイン状態や表示内容を残さない習慣を作りたいところです。端末に画面ロックを設定し、通知に資産情報が表示される可能性にも注意します。これはアプリの機能というより、金融アプリを家庭で使うための基本的な運用です。
共有タブレットに家族全員の口座を順番に登録する方法は、管理が楽に見える反面、誰の情報が表示されているのか分かりにくくなります。私はこの使い方を積極的には勧めません。共有端末を使うなら、所有者がその都度ログインし、確認を終えたら画面を閉じるという明確なルールが必要です。
NISAとiDeCoを同じ目的で見ない
このアプリの大きな魅力は、NISAやiDeCoを含む資産管理を意識しやすいことです。ただし、家庭内で数字を比較するときは、制度の目的をそろえて話す必要があります。NISAは将来の支出や中長期の運用を考えやすい一方、iDeCoは老後資金という性格が強く、同じ金額でも使える時期や考え方が異なります。
私は家族に説明するとき、評価額だけを見て「どちらが増えたか」と比べないようにします。毎月いくらを、何のために積み立てているかを先に確認し、その後でアプリの表示を見るほうが、短期的な増減に振り回されにくいからです。家庭の資産会議では、順位をつけるより目的を確認するほうが役に立ちます。
設定後に確認したい実用的な習慣
導入したら、まず自分の口座が正しく表示されているか、NISAやiDeCoをどのように見分けるかを確認します。そのうえで、毎日何度も開くのではなく、家計の確認日などに見る時間を決めるのがおすすめです。投資資産は日々動くため、頻繁に見るほど冷静になれるとは限りません。
もう一つのコツは、アプリで確認した数字をそのまま生活費の残高として扱わないことです。投資資産は、家賃や教育費のように近い将来必ず使うお金とは別に考えます。家計簿、銀行アプリ、証券アプリを役割ごとに分けると、家庭の資金計画が見やすくなります。
家族に見せるときの順番を決める
投資に慣れていない家族へ画面を見せるなら、最初から細かな値動きや商品名を並べるより、資産の目的、積立の頻度、長期で見る理由の順に説明すると伝わりやすいです。アプリは数字を見せる力がありますが、数字が大きいほど安心できるとは限りません。
私は、家族に共有する画面を必要最小限にします。金額をすべて開示するかどうかは家庭ごとの判断ですが、見せることを義務にしないことも大切です。共同生活のために必要な情報と、個人が管理する情報を分けると、投資の話が監視のようになりにくくなります。
日常の確認と家族間の相談にどう役立つか
毎日の値動きを追うより、給料日後や家計の確認日に開くなど、決まったタイミングに組み込むほうが私は実用的だと感じます。生活費を先に確認してから資産を見る流れなら、投資の評価額をすぐ使えるお金と取り違えにくくなります。家族と話すときも、増減だけで終わらせず、積立の目的や続けやすさを確かめるきっかけにできます。
給料日後の資産確認に組み込む
現実的な使い方として、給料日後に家計簿で生活費を確認し、その後にSBI証券Plusで積立や資産の状態を見る流れがあります。先に使えるお金を確保し、余裕資金で投資を続けられているかを確認する順番です。証券口座の数字から見始めると、評価額の変化に気持ちが引っ張られやすいため、この順序が私は合っていました。
夫婦のどちらかが投資を担当している家庭でも、月に一度は一緒に確認すると、積立額や目的を忘れにくくなります。ただし、相場が下がった日に慌てて方針を変えるためではありません。教育費、住宅費、老後資金など、生活の予定と投資の距離を見直すために使うのがよいでしょう。
「増えた」「減った」だけで判断しない
資産管理アプリを使うと、評価額の変化が目に入りやすくなります。ここで注意したいのは、数字の変化がそのまま家計の成功や失敗を意味しないことです。積立を続けている途中なら、短い期間の結果より、無理のない金額を継続できているかのほうが重要です。
家族で確認するときは、「今月はいくら増減したか」だけで終わらせず、「このお金はいつ使う予定か」「積立額は生活を圧迫していないか」「目的が変わっていないか」を話します。アプリの価値を残高表示だけに限定しないことが、長く使うためのポイントです。
相談のきっかけにはなるが、判断を代行するものではない
投資情報を見られる環境があると、家族から「今買うべきか」「売ったほうがよいか」と聞かれることがあります。私なら、アプリを根拠に即断するのではなく、生活防衛資金や今後の支出を先に確認します。アプリは資産を把握する入口であり、家庭の事情まで理解して結論を出す相談相手ではありません。
投資経験が浅い人ほど、表示された数字を専門家の判断のように受け取りやすい点には注意が必要です。制度の特徴や商品の内容を確認し、分からないまま家族の資金を動かさないことが大切です。とくに夫婦の共有資金を使う場合は、片方だけで決めず、金額と目的を合意しておきたいと思います。
通常のブラウザー利用と比べた使い勝手
ブラウザーで証券会社のページを開く方法は、詳細な情報を調べたいときに向いています。複数の項目をじっくり確認したい人や、パソコンで資産管理をしたい人には、従来の方法が便利な場面もあります。
それに対してアプリは、スマートフォンで日常的に確認する導線を作りやすいのが長所です。家計会議の前にすぐ開ける、外出先で自分の資産状況を確認しやすい、といった手軽さがあります。私は、詳細な分析は大きな画面、日々の確認はアプリという使い分けが現実的だと感じます。
銀行アプリだけで投資資産まで把握しようとする人にとっても、証券口座を別に確認できる点は便利です。ただし、銀行残高と証券資産が一つの家計表に自動でまとまることを期待しているなら、専用の家計管理サービスのほうが目的に合うでしょう。
年齢と信頼を意識した使い方
対象年齢の表示と、実際に金融情報を扱う準備ができているかは別に考えたいものです。私は子どもに画面を見せる場合でも、口座操作を任せるのではなく、資産形成の目的を説明する補助として使うのが適切だと思います。夫婦間でも、見せる範囲や相談の目的を先に共有し、信頼を保てる使い方を選ぶことが大切です。
全年齢向けに見えても、金融判断は大人が担う
対象年齢は3歳以上とされていますが、これは幼い子どもが投資判断をするためのアプリという意味ではありません。家庭で子どもと資産形成を話す場合、画面を教材のように使うことはできますが、ログインや口座操作を任せる必要はありません。
小学生には「将来のために少しずつ準備するお金」、中高生には「使う時期によって置き場所を考えるお金」といった説明から始めるとよいでしょう。実際の金額を見せるかどうかは、子どもの理解度と家庭の方針で決めます。年齢表示だけを理由に、子どもが自由に扱えると考えないことが大切です。
家族の信頼を守るために、見せない選択も必要
資産を共有する家庭でも、すべての金融情報を常に公開する必要はありません。夫婦で生活費を共同管理していても、個人の老後資金や親から受け継いだ資産まで同じ扱いにするかは別の話です。アプリが簡単に開けるからこそ、見せる範囲を話し合っておく意味があります。
私は、家族に画面を見せるときは目的を先に伝えます。「今月の積立を確認したい」「老後資金の方向を相談したい」と言えば、単なる監視ではなく共同の確認になります。反対に、理由を決めずに相手の口座を見ようとすると、アプリの便利さが信頼を損なうきっかけになりかねません。
機種変更や端末の貸し借りでも境界を崩さない
スマートフォンを買い替えるときや、家族に端末を貸すときは、金融アプリだけを特別扱いするくらいでちょうどよいと思います。端末を渡す前にアプリを閉じ、認証情報を保存したままにしないことを確認します。家族だから大丈夫と考えず、口座の所有者を明確にしておくほうが、後から困りません。
また、家族の誰かがスマートフォンを使えないときに、別の人が代わりに操作する場面もあるでしょう。その場合は、本人がそばで確認し、何を見て何を操作したかを共有する形が安心です。日常の補助と、アカウントを預けることは別として考えるべきです。
使う価値がある人、別の方法がよい人
SBI証券を利用し、NISAやiDeCoを含む自分の資産をスマートフォンで定期的に確認したい人には、導入する価値があります。一方、家族の銀行口座や日々の支出まで一つに集約したい人、同一アカウントを家族で使いたい人には、家計簿アプリなど別の手段のほうが合うでしょう。私なら、資産確認の手軽さを求めるか、家計全体の一括管理を求めるかを基準に選びます。
このアプリが合う家庭
私が向いていると思うのは、SBI証券を利用していて、NISAやiDeCoを含む資産をスマートフォンで確認したい人です。投資の経験が長くなくても、毎月の積立を続けながら家族と目的を確認したい家庭なら、日常の確認場所として役立ちます。
資産管理を担当する人が一人に偏っている家庭にも、会話のきっかけとして使えます。片方がすべてを把握し、もう片方が何も知らない状態を避けるため、定期的に画面を見ながら制度や目的を説明できます。操作を共有するのではなく、理解を共有する使い方です。
無料で使い始められるため、追加費用をかけずにSBI証券の資産確認をスマートフォン中心へ移したい人にも試しやすいでしょう。年齢制限を気にせず家庭内で話題にしやすい点もありますが、金融情報を扱う以上、利用者は慎重に選びたいところです。
別のアプリや方法を選んだほうがよい家庭
生活費、銀行、クレジットカード、証券を一枚の家計表でまとめたい人は、家計簿系のサービスを優先したほうが満足しやすいです。SBI証券を使っていない人や、複数の金融機関を横断して家族資産を集計したい人にも、専用の資産管理サービスのほうが目的に近いでしょう。
また、投資の詳細な分析をパソコンで行いたい人は、ブラウザーのほうが見やすい可能性があります。スマートフォンで短時間に確認することを重視する人には便利ですが、複雑な比較や記録まで一つの画面で完結させたい人向けとは限りません。
家族全員が同じアカウントで使うことを前提にしている人にも、私は勧めません。金融アプリでは、共有のしやすさよりアカウントの境界を優先すべきです。家族で使いたいなら、各自の端末と口座を基本にし、必要なときだけ説明し合う運用が安全です。
評価と利用規模から見た印象
株式会社SBI証券が提供するこの金融アプリは、平均4.5の評価を得ており、評価数は800件を超えています。インストール数も10万件を超えているため、少なくともSBI証券を利用する人が検討しやすい規模のアプリだと感じます。
一方で、評価が高いからといって、すべての家庭に同じように合うわけではありません。資産管理の目的、利用する端末、家族間で共有する範囲によって使い勝手は変わります。レビューの数字は入口として見つつ、自分の運用方法に当てはめて判断するのがよいでしょう。
家庭での最終判断
現在のバージョンは1.8.0で、無料で利用できます。リリースは2026年2月で、対応OSは12以上です。比較的新しい環境で使う前提になるため、家族の端末が対応しているかをインストール前に確認しておくと、導入時に慌てません。
私の結論は、SBI証券を使っている家庭なら、資産形成の話を始めるための実用的なアプリだということです。NISAやiDeCoを含めた自分の資産を、スマートフォンで確認する習慣を作りやすく、夫婦や親子の相談にもつなげられます。ただし、共有家計簿でも、家族の口座を一括管理する道具でもありません。
メリット
- SBI証券の資産状況をまとめて確認しやすい
- 投資信託や株式など複数の資産を一元管理できる
- 保有資産の推移をグラフで把握しやすい
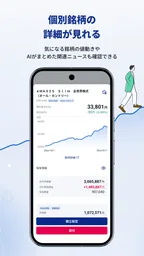
- 投資判断に役立つ市場情報を確認できる
- シンプルな画面で資産管理を始めやすい
デメリット
- 利用できる機能はSBI証券の口座保有者向けに限られる
- 表示内容の反映に時間差が生じる場合がある
- 高度な分析や注文機能は別の取引アプリが必要
- 資産管理にはログイン情報の入力が必要
- 投資初心者には情報量が多く感じられることがある
SBI証券Plus - 資産管理・投資情報 -に関するよくある質問
SBI証券Plus - 資産管理・投資情報 - では何ができますか?
SBI証券Plusは、SBI証券の口座を利用している人が、保有資産や評価額、損益、投資情報などを確認しやすくするためのアプリです。スマートフォンから資産状況を手軽にチェックできるため、外出先でポートフォリオを確認したい場合に便利です。ただし、利用できる機能や表示内容は、口座の種類、ログイン状況、サービスの更新によって異なる場合があります。
利用するにはSBI証券の口座が必要ですか?
基本的には、SBI証券のサービスと連携して利用するアプリのため、口座を持っているユーザー向けです。初めて利用する場合は、SBI証券のログイン情報や追加認証を求められることがあります。まだ口座を開設していない人は、アプリをインストールする前に、公式サイトで対応する口座や利用条件を確認しておくと安心です。
アプリの利用料金や追加費用はかかりますか?
アプリ自体は無料でダウンロードできる場合がありますが、投資サービスの利用に伴う手数料や費用まで無料になるわけではありません。株式、投資信託、外国株式などの取引では、商品や取引方法によって手数料、信託報酬、為替コストなどが発生する可能性があります。実際に取引する前に、公式の手数料一覧と各商品の重要事項を確認してください。
資産情報や取引情報は安全に管理されていますか?
金融資産に関する情報を扱うため、利用時にはセキュリティ対策を意識する必要があります。公式ストアから正規版をインストールし、OSやアプリを常に最新状態に保つことをおすすめします。また、ログイン情報や認証コードを他人に伝えたり、公共Wi-Fiで重要な操作を行ったりしないよう注意してください。端末の紛失時に備え、画面ロックや生体認証も設定しておくと安心です。
投資初心者でも使いやすいアプリですか?
資産評価額や保有商品の状況をまとめて確認したい初心者には役立つ一方、投資判断に必要な知識がすべて身につくアプリではありません。表示される損益やランキング、ニュースなどは参考情報であり、将来の利益を保証するものではありません。最初は少額から始め、商品の仕組み、リスク、手数料を理解したうえで、自分の判断と責任で取引することが大切です。
このカテゴリのほかのおすすめ

Google ウォレット
Google LLC 4.1 5点満点

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.6 5点満点

バイナンス:ビットコイン/暗号資産(仮想通貨)を購入
Binance Inc. 4.6 5点満点

Cash App
Block, Inc. 4.5 5点満点
ファイナンスのレビューをもっと見る

PayPal
PayPal Mobile 3.1 5点満点

TrueMoney
True Money Co. Ltd. 4.2 5点満点

PayPay
PayPay Corporation 4.4 5点満点

Revolut
Revolut Ltd 4.4 5点満点

Investing.com 投資, 株価, ファイナンス
INVESTING.com 4.4 5点満点

Trust: Crypto & Bitcoin Wallet
DApps Platform, Inc. 4.3 5点満点
この掲載情報について
- デベロッパー
- 株式会社SBI証券
- パッケージ名
- jp.co.sbisec.sbiapp
- バージョン
- 1.10.0
- Android
- 12
- 価格
- Free
このサイトでは、第三者が提供するアプリに関する独立した情報を掲載しています。これらのアプリの所有、開発、配布は行っていません。名称、ロゴ、商標は各権利者に帰属します。デベロッパーの詳細情報は参考情報です。詳しくは、sbi_smartphone@sbisec.co.jpまでお問い合わせいただくか、https://www.sbisec.co.jp/をご覧いただくか、https://search.sbisec.co.jp/v2/popwin/info/home/pop6040_privatedata.htmlをご確認ください。