

OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高
大垣共立銀行ファイナンス
スキャン済み・安全 · Free
- 評価
- 4.15点満点
- ダウンロード数
- 100.00K
- Android
- 10
スクリーンショット
分析者: Appxis
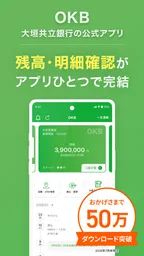
銀行の残高確認を紙の通帳やATMだけに頼っているなら、スマートフォンで日常の確認をまとめられるOKBアプリは試す価値があります。大垣共立銀行が提供する無料の金融アプリで、残高や入出金の確認、振込までをスマートフォンで進められるのが中心です。私は、銀行口座を使うたびにATMへ行くのではなく、まずアプリで状況を見てから必要な行動を決める使い方が合っていると感じました。
単に「通帳をスマホに置き換える」だけではありません。AIによる支出傾向の分析・予測や、Moneytreeと連携して他行口座もまとめて管理できる点が、このアプリを家計確認の入口として使いやすくしています。一方で、すべての銀行手続きを一つに集約する万能ツールと考えると、期待と実際の使い勝手に差が出るかもしれません。大垣共立銀行をメイン口座にしている人ほど、良さを感じやすいタイプです。
まずは残高と入出金を確認する基本の流れ
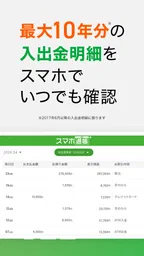
最初に便利なのは、口座の現在の状態をスマートフォンから確認できることです。給料日前に残高を見たり、カードの引き落とし後に金額を確かめたり、家賃や公共料金の支払いが済んだかを確認したりする場面で、通帳を持ち歩く必要がありません。銀行へ行く予定を立てる前に、アプリで状況を見て判断できるだけでも、日々の小さな手間は減ります。
入出金の確認では、残高だけを見るよりも、直近の明細を習慣的に見ることが大切です。私は買い物をした後に毎回細かく確認するより、数日に一度、入金と出金をまとめて見る方法をおすすめします。見覚えのない動きがないか、予定していた引き落としが反映されているかを落ち着いて確認しやすくなるからです。
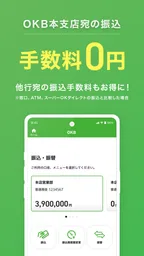
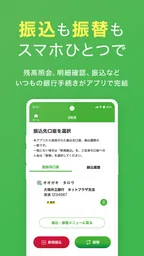
振込を使う場合も、外出せずにスマートフォンで操作できるのが強みです。たとえば、家賃の振込日を思い出した夜や、家族へ急いでお金を移したいとき、銀行の営業時間に合わせて窓口へ向かう必要がありません。ただし、振込先や金額を入力する場面では、便利さを優先して確認を省かないことが重要です。私は、操作前に相手先、金額、依頼内容をメモで一度整理してから進める使い方が安全だと思います。
紙の通帳に慣れている人は、最初に少し戸惑う可能性があります。通帳ならページをめくりながら過去の動きを眺められますが、アプリでは画面上で必要な明細を探す感覚になります。反対に、外出先で残高を知りたい人や、通帳記入のためだけにATMへ行くのが面倒な人には、アプリのほうが生活に合いやすいでしょう。
日常の支払い確認に向く使い方
現実的な使い方としては、給料が入った日に残高を確認し、その後に大きな支払いを確認する流れがおすすめです。固定費が落ちた後の残りを把握しておけば、次の買い物に使える金額を感覚だけで判断せずに済みます。毎日何度も見る必要はなく、自分の支払いサイクルに合わせて確認のタイミングを決めるほうが続きます。
こちらの記事もおすすめ






たとえば、週末に食料品を買う家庭なら、買い物の前に残高と直近の引き落としを確認します。そこで予想より残高が少なければ、カードの利用分や定期的な支払いを見直せます。これは節約機能というより、口座の現実を早めに把握するための使い方です。支出を完全に自動管理してくれると期待するのではなく、判断の材料を見やすくする道具として使うと納得しやすいです。
振込を急ぐ人が先に整えておきたいこと
振込をよく使う人は、実際に急いでいるときに初めて設定や入力を始めるより、時間のある日に画面の流れを確認しておくと安心です。振込は便利ですが、残高確認よりも入力ミスの影響が大きくなります。送金先を選ぶ場面、金額を入力する場面、最後に内容を確認する場面を分けて考えるだけでも、焦りによる間違いを減らせます。
私は、振込後にすぐ残高を再確認する習慣も有効だと感じます。操作が完了したと思い込むだけでなく、口座の動きや表示を確認することで、自分がどの処理をしたのかを整理できます。特に複数の支払いを同じ日に行う人は、振込先と金額を簡単に記録しておくと、後から明細を見たときにも迷いにくくなります。
設定を見直すと確認の負担が減る
このアプリを入れた後、すぐに残高を見るだけで終わらせるのは少しもったいありません。自分が何を確認したいのかを決めて、表示や通知などの利用環境を一度見直すことが、長く使うためのポイントです。スマートフォンの通知を多く受け取りたくない人と、口座の動きを早めに知りたい人では、適した設定が異なります。
通知は便利ですが、すべてを常に知らせるようにすると、重要な情報まで他の通知に埋もれることがあります。私は、口座の確認を自分から行うタイプなら、必要以上に通知を増やさず、決まった時間にアプリを開くほうが落ち着いて使えると思います。逆に、入出金をこまめに把握したい人は、通知を活用することで見落としを防ぎやすくなります。
スマートフォンを家族と共有している場合は、アプリを開いたままにしないことも基本です。残高や明細は個人のお金の情報なので、便利さだけでなく、端末を誰が触れるかまで考えて使う必要があります。ログインや認証の手順が面倒に感じても、金融アプリではその手間を安全の一部として受け止めたほうがよいでしょう。
機種変更や端末の買い替えを予定している人は、変更前に新しい端末でどう利用を再開するかを確認しておくと安心です。銀行アプリは、一般的な買い物アプリのように入れ直せばすぐ使えるとは限りません。私は、古い端末を初期化する前に、ログインに必要な情報や本人確認の手順を確認することをおすすめします。これはOKBアプリに限らず、金融サービスを移行するときの大切な準備です。
Moneytree連携を家計の全体像に使う
大垣共立銀行以外の口座も持っているなら、Moneytreeとの連携は確認しておきたい機能です。複数の銀行を使っていると、口座ごとにアプリを切り替える必要がありますが、連携によって他行口座もまとめて管理できます。給与口座、貯蓄口座、生活費用の口座を一つの視点で見たい人には、残高確認の手間を減らす助けになります。
ただし、まとめて見られることと、すべてを同じ細かさで管理できることは別です。銀行ごとに明細の表示や反映のタイミングが違う場合、画面上の合計だけを見て判断すると、実際にすぐ使える金額を誤ることがあります。私は、家計全体の傾向を見るときは連携画面を使い、振込や重要な引き落としを確認するときは大垣共立銀行の口座を個別に確認する、という使い分けが現実的だと思います。
連携を設定する前に、どの口座を一つにまとめたいのかを決めておくのもコツです。口座が多すぎると、見える情報が増えたぶん、かえって判断が遅くなることがあります。普段の生活費に関係する口座だけを中心にし、長期保有用の口座は別に確認するなど、目的ごとに整理すると画面の情報を活かしやすくなります。
AI分析を眺めるだけで終わらせない
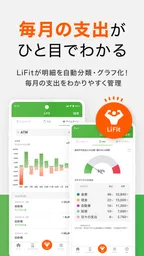
AIが支出傾向を分析し、今後の支出を予測する機能は、家計を見直すきっかけになります。私がこの種の機能を使うときに重視するのは、表示された予測を絶対視することではなく、自分の出費の癖に気づくことです。毎月似た時期に支払いが増える、特定の用途が積み重なっている、といった傾向を確認できれば、次の行動を考えやすくなります。
たとえば、月の前半は余裕があるのに、後半になると残高を気にしてしまう人なら、支出の波を確認して使う金額を分ける方法があります。予測が出たからといって自動的に節約できるわけではありませんが、感覚で「使いすぎた」と思うより、実際の入出金をもとに振り返るほうが改善点を見つけやすいです。
一方で、臨時収入や旅行、家電の購入など、毎月は発生しない支出がある月は、予測をそのまま翌月の予定として受け取らないほうがよいでしょう。AIの分析は過去の動きを見る助けになりますが、生活の予定まで完全に理解して判断するものではありません。私は、通常月の目安として活用し、特別な支出は自分で別に見積もる使い方が適しています。
家計簿アプリとの違いは、入力作業を中心にするのではなく、銀行口座の動きを起点に確認できるところです。手入力が苦手な人には続けやすい反面、現金で使ったお金や、口座にまだ反映されていない利用分まで同じ感覚で把握できるとは限りません。現金払いが多い人は、AIの表示だけで家計の全体を判断せず、財布の支出も別に確認する必要があります。
経験者が使いやすくする短いルーティン
アプリを開くたびに何をするか決めておくと、確認が短時間で済みます。私なら、最初に残高、次に直近の入出金、最後に予定していた支払いの反映を確認します。毎回すべての明細を読み込むのではなく、前回確認した後の動きだけに意識を向けるのがポイントです。
給料日の確認、週末の生活費確認、振込後の再確認というように、目的別に見るタイミングを分けるのも有効です。これなら「毎日家計を管理しなければならない」という負担を感じにくくなります。特に忙しい人は、長い分析よりも短い確認を繰り返すほうが、口座の変化を見失いにくいでしょう。
複数口座をMoneytreeでまとめている人は、まず全体の残高を見てから、必要な口座だけ個別に開く流れが効率的です。最初から各銀行を順番に確認すると時間がかかります。全体像を把握し、異常や大きな変化があった口座だけ詳しく見る方法なら、連携のメリットを活かしつつ確認を簡略化できます。
支出分析を使う人は、月末に一度だけ結果を見るより、月の途中で一度立ち止まるほうが役立ちます。すでに使ったお金を反省するだけでなく、残りの日数の使い方を調整できるからです。ここで大切なのは、分析画面を眺めて満足しないことです。外食を減らす、買い物の予定を後ろにずらす、貯蓄用口座からの移動を控えるなど、具体的な行動に一つだけつなげると続きやすくなります。
紙の通帳や他行アプリとの使い分け
紙の通帳を完全に手放すべきか迷う人もいると思います。私は、記録を紙で残したい人や、家計を家族と一緒に目で確認したい人なら、通帳を補助的に残してもよいと考えます。日々の残高確認はアプリ、まとまった期間の記録確認は通帳という役割分担なら、どちらか一方に無理に寄せる必要はありません。
大垣共立銀行以外の口座を頻繁に使う人は、各銀行の公式アプリとMoneytree連携のどちらが自分に合うかを考えるとよいでしょう。個別の銀行で振込や口座操作をするなら、それぞれの公式アプリを使うほうが自然な場合があります。一方、残高を横断的に見たいなら、OKBアプリ側でまとめて確認できることが便利です。
つまり、このアプリは他行サービスをすべて置き換えるものではなく、大垣共立銀行の口座を中心に、日常の確認と家計の見通しを整えるための拠点として考えると分かりやすいです。ここを理解しておくと、できることと自分が期待することのずれを抑えられます。
便利さの先にある制限と注意点
スマートフォンだけで残高確認や振込ができるのは大きな利点ですが、銀行サービスである以上、操作の速さだけを求めるのは危険です。通信環境が不安定な場所では確認を後回しにし、重要な振込は落ち着いた場所で行うほうが安心です。画面の表示を急いで読み飛ばすと、入力間違いに気づきにくくなります。
また、アプリに表示される残高と、自分が頭の中で考えている「自由に使えるお金」は同じとは限りません。これから引き落とされる予定、カード利用分、現金で使った金額などを含めて判断する必要があります。アプリが見せてくれるのは口座を管理するための重要な情報ですが、生活費の予算そのものではありません。
AIの予測も同様です。支出の傾向を知るには役立ちますが、突然の医療費や冠婚葬祭、季節ごとの出費まで正確に決めてくれるものではありません。予測が低く出たから安心、高く出たから危険と単純に判断せず、予定表や請求予定と照らし合わせて使うのがよいでしょう。
このアプリを避けたほうがよい人もいます。大垣共立銀行の口座をほとんど使わず、別の銀行を中心に生活している人は、他行の公式アプリのほうが操作の中心になりやすいでしょう。現金だけで家計を管理している人も、銀行口座の分析機能から得られるものは限られます。反対に、大垣共立銀行を給与受取や生活費の中心にしている人なら、日々の確認場所を一つにまとめる意味があります。
年齢制限は三歳以上で、無料で利用できます。金融アプリとしては幅広い人が検討しやすい条件ですが、実際の利用では年齢よりも、口座を持っているか、スマートフォンで認証や入力を無理なく行えるかが重要です。家族の口座を一緒に見たい場合も、誰の名義の口座をどの目的で管理するのかを先に整理しておくと、運用が混乱しにくくなります。
大垣共立銀行を使う人には堅実な選択
大垣共立銀行が開発するこの金融アプリは、残高確認、入出金の把握、振込という銀行利用の基本をスマートフォンにまとめたい人に向いています。さらに、Moneytree連携で他行口座を見渡し、AIの支出分析で家計の傾向を振り返れるため、単なる電子通帳としてより広く使えます。
利用者からの評価は平均四点一で、評価数は二千八百件ほどあります。すでに利用者がいるサービスとして検討しやすく、インストール数も十万件を超えています。無料で始められるため、紙の通帳やATM中心の生活から少しずつ移行したい人にとって、試すハードルは低いでしょう。
現在のバージョンは三点ゼロ点三点六で、対応する最低OSは十です。インストール前には、自分のスマートフォンが対応環境に入っているかを確認しておくと安心です。金融アプリは、使いたい日に入れればよいと後回しにするより、時間のあるときに導入してログインや残高表示まで確認しておくほうが、急な振込の場面で困りません。
私の結論は、残高確認を習慣化し、必要なときだけ深く見る人に向くアプリというものです。毎日長時間家計簿をつける必要はなく、決めたタイミングで残高、明細、支出傾向を確認するだけでも役立ちます。大垣共立銀行を主な口座として使い、他行の残高も一緒に把握したい人なら、連携機能まで含めて使う価値があります。
一方で、すべての家計管理を自動化したい人、現金支出まで完全に一元化したい人、別の銀行を主口座にしている人には、別の家計簿サービスや銀行アプリのほうが合う可能性があります。それでも、銀行へ行く回数を減らし、口座の状態を自分の生活リズムに合わせて確認したいなら、OKBアプリは無理なく始められる選択肢です。最初は残高確認だけから始め、慣れたらMoneytree連携と支出分析を加える順番が、私には最も使いやすい進め方だと感じました。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 振込や各種料金の支払いをアプリ内で完結できる
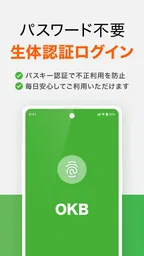
- 生体認証に対応し、ログイン操作が手軽
- 店舗やATMの検索機能があり、外出時に便利
- 大垣共立銀行の口座管理を一つにまとめやすい
デメリット
- 利用には大垣共立銀行の普通預金口座などが必要
- 機種変更時に再登録や認証手続きが必要になる場合がある
- 一部の取引ではワンタイムパスワード設定が必要
- メンテナンス中は残高照会などを利用できない
- スマホ操作に不慣れな人には初期設定がやや難しい
OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高に関するよくある質問
OKBアプリ(大垣共立銀行)はどのようなアプリですか?
OKBアプリは、大垣共立銀行の口座をスマートフォンから管理するための公式アプリです。普通預金などの残高や入出金明細を確認できるほか、各種サービスへのアクセス、キャンペーン情報の確認、店舗・ATM検索などにも対応しています。紙の通帳を開く代わりに、外出先ですぐ口座状況を確認したい方に便利です。
利用を始める前に必要なものはありますか?
利用開始には、大垣共立銀行の対象口座、キャッシュカードや届出情報、スマートフォン、そして本人確認に必要な情報が求められる場合があります。初回登録時には、SMS認証やログイン情報の設定などを行います。登録方法や利用できる口座の種類は変更される可能性があるため、アプリ内の案内と公式サイトを確認してください。
残高や入出金明細はリアルタイムで確認できますか?
残高や入出金明細は、通常、アプリからログインして更新操作を行うことで確認できます。ただし、システムメンテナンス中、通信環境が不安定な場合、取引の処理状況によっては最新情報がすぐに反映されないことがあります。振込や引き落としの結果を確認する際は、表示日時や明細の内容を必ず確認しましょう。
OKBアプリの利用料金や通信料はかかりますか?
アプリのダウンロードや基本的な利用については無料で提供されている場合がありますが、利用時に発生する通信料はユーザーの負担です。また、アプリから申し込むサービスの中には、手数料や契約条件が設定されているものがあります。振込、各種手続き、提携サービスなどを利用する前に、表示される手数料と注意事項を確認してください。
スマートフォンを紛失した場合や機種変更時はどうすればよいですか?
スマートフォンを紛失した場合は、不正利用を防ぐため、できるだけ早く大垣共立銀行の公式窓口へ連絡し、必要な利用停止手続きを行ってください。機種変更時は、新しい端末でアプリを再インストールし、本人確認やログイン設定をやり直す必要があることがあります。暗証情報を端末に保存せず、OSやアプリを常に最新状態に保つことも大切です。
このカテゴリのほかのおすすめ

Google ウォレット
Google LLC 4.1 5点満点

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.6 5点満点

バイナンス:ビットコイン/暗号資産(仮想通貨)を購入
Binance Inc. 4.6 5点満点

Cash App
Block, Inc. 4.5 5点満点
ファイナンスのレビューをもっと見る

PayPal
PayPal Mobile 3.1 5点満点

TrueMoney
True Money Co. Ltd. 4.2 5点満点

PayPay
PayPay Corporation 4.4 5点満点

Revolut
Revolut Ltd 4.4 5点満点

Investing.com 投資, 株価, ファイナンス
INVESTING.com 4.4 5点満点

Trust: Crypto & Bitcoin Wallet
DApps Platform, Inc. 4.3 5点満点
この掲載情報について
- デベロッパー
- 大垣共立銀行
- パッケージ名
- jp.co.okb.portal
- バージョン
- 3.0.3.6
- Android
- 10
- 価格
- Free
このサイトでは、第三者が提供するアプリに関する独立した情報を掲載しています。これらのアプリの所有、開発、配布は行っていません。名称、ロゴ、商標は各権利者に帰属します。デベロッパーの詳細情報は参考情報です。詳しくは、netplaza@okb.co.jpまでお問い合わせいただくか、http://www.okb.co.jpをご覧いただくか、http://www.okb.co.jp/all/privacy-public.htmlをご確認ください。