

D-Port | 大和証券
大和証券株式会社ファイナンス
スキャン済み・安全 · Free
- 評価
- 3.95点満点
- ダウンロード数
- 100.00K
- Android
- 9
スクリーンショット
分析者: Appxis
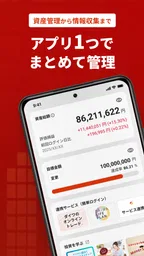
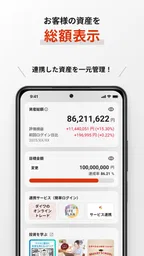
資産管理を始めたいと思っても、銀行口座、証券口座、投資商品の情報が別々にあると、まず全体像をつかむだけで疲れてしまいます。私がD-Portを試して感じたのは、投資そのものを急がせるアプリというより、いまの資産状況を見直し、次に何を確認するかを整理するための金融アプリだということです。大和証券株式会社が提供しており、無料で使い始められる点も、最初の一歩としては試しやすいところです。
金融カテゴリーのアプリには、家計簿に近いもの、証券取引に特化したもの、銀行口座の残高確認を中心にしたものがあります。その中でD-Portは、資産管理と投資の判断を同じ流れで考えたい人に向いています。ただし、これだけで家計の細かな支出管理や、すべての金融サービスを完全に置き換えられると考えると、期待とのずれが出ます。この記事では、私が実際に使うならどのような順番で確認し、どこで手間が生じ、最後に何がわかるのかを、日常の利用場面に沿って紹介します。
資産が散らばっている状態から、見直しを始める
最初の状態を想像してみてください。給与の受け取りは銀行、積立は証券会社、保険は別の窓口、現金は財布や普通預金にあります。毎月いくら投資しているかはわかっていても、全体の資産に対して投資の割合が適切か、すぐ答えられない人は少なくないはずです。私なら、投資商品を追加する前に、まず現在地を確認する目的でD-Portを開きます。
ここで大切なのは、アプリを開いた瞬間におすすめの商品を探すことではありません。残高や保有状況を見るときは、金額の増減だけでなく、生活費として近く使うお金と、しばらく使わないお金を頭の中で分けます。D-Portを資産の一覧を見る場所として使えば、投資判断を感情だけで行いにくくなります。相場が下がった日に慌てて売る、余裕資金がないのに積立を増やす、といった判断を避けるための準備になります。
アプリは二〇二五年四月二十二日に公開され、現在のバージョンは一・〇・一九です。新しいサービスなので、長年使っている家計簿アプリのような成熟感を最初から期待するより、資産管理と投資に重点を置いた道具として向き合うのがよいと思います。対応する最低OSは九で、比較的新しい端末だけに限定される設計ではありません。
最初に決めるべき使い方
私がおすすめする最初の使い方は、「毎日見るアプリ」ではなく「定期的に資産の配置を点検するアプリ」として置くことです。金融アプリを毎日開くと、短期的な値動きに気持ちが引っ張られます。反対に、月末や給料日の後など、家計が一度落ち着くタイミングで確認すれば、入金、支出、投資の配分を冷静に見直せます。
たとえば、給料日の週末にD-Portを開き、生活防衛用のお金を確保したうえで、投資に回している金額を確認します。その後、保有資産の偏りや、前回からの変化を見て、次回の積立額を維持するか考えます。この順番なら、値上がりしている商品だけを見て買い増すような行動を抑えやすくなります。
こちらの記事もおすすめ
入力から確認までの現実的な流れ
使い始めは、アカウントや資産情報を確認できる状態に整えるところから始まります。ここで私は、登録を急いで終わらせるより、どの金融情報をD-Portでまとめて見たいのかを先に整理します。銀行だけを確認したいのか、投資商品の状況も一緒に把握したいのかで、アプリに期待する役割が変わるからです。
入力や連携の場面では、金融機関名、口座の種類、認証情報などを慎重に確認します。これは便利さと引き換えに、設定に集中する必要がある部分です。入力を間違えると、あとで残高が合わないときに、アプリの問題なのか自分の設定なのか切り分けにくくなります。最初は一度に全部を整えようとせず、確認したい資産から順に扱うほうが安心です。
この段階で役立つ小さな工夫があります。登録を始める前に、紙やメモに「すぐ使うお金」「数年以内に使う予定のお金」「長期運用するお金」と書き分けておくことです。D-Portが表示する資産情報をこの三つの目的に当てはめると、単なる残高の合計ではなく、使い道とリスクの関係が見えやすくなります。これは投資アプリを数字の一覧で終わらせないための、実用的な使い方です。
確認画面で見るべき順番
情報が表示されたら、私はまず合計額ではなく、資産の内訳を見ます。合計が増えていても、特定の商品や特定の資産種類に偏っていれば、別のリスクが隠れている可能性があります。次に、現金に近い資産と値動きのある資産を分けて考えます。最後に、毎月の積立や追加投資が、無理のない金額かを確認します。
この順番には意味があります。合計額を先に見ると、増減の数字に意識が集中しやすいからです。内訳、目的、継続可能性の順で見れば、「増えているからもっと買う」「下がったから全部やめる」という単純な結論になりにくくなります。D-Portを投資の判断材料として使うなら、画面に出た数字をそのまま結論にせず、自分の生活予定と照らし合わせることが重要です。
家計簿アプリや証券アプリとの使い分け
普段の支出を細かく管理したい人なら、家計簿アプリのほうが向いている場面があります。食費、通信費、サブスクリプションなどを日々分類し、予算との差を追う作業は、資産管理を中心にしたD-Portより家計簿専用アプリのほうが自然です。
一方、個別の注文、約定、商品ごとの詳しい取引操作を最優先するなら、証券会社の取引アプリを使うほうが効率的です。D-Portに期待したいのは、注文画面の代わりになることではなく、資産全体を見て投資方針を考えるための視点です。私は、家計簿アプリで日々の流れを管理し、証券アプリで取引を行い、D-Portで全体を点検するという分担が最も現実的だと感じます。
この使い分けをすると、D-Portの価値がはっきりします。すべてを一つに集めようとすると、細かい支出管理にも高度な取引にも中途半端だと感じるかもしれません。しかし、資産の全体像を確認する中継地点として使えば、ほかのアプリと競合するのではなく、判断前の整理役になります。
家族のお金を考えるときの手渡し部分
資産管理では、アプリを開く人と、実際にお金の判断をする人が同じとは限りません。夫婦で家計を見直す場合、私ならD-Portの画面を見ながら、残高を共有するだけで終わらせず、「このお金はいつ使う予定か」「投資を続けても生活費に影響しないか」を話します。アプリは数字を見せる手段であって、家庭内の合意そのものを作るものではないからです。
親の資産や家族名義の口座をまとめて管理したい場合は、名義や認証、利用範囲を慎重に確認する必要があります。自分の情報を見る感覚で他人の口座を扱うと、入力や管理の責任が曖昧になります。D-Portを家族で使うなら、誰がどの情報を確認し、どの判断をするのかを先に決めておくと、あとで「見た数字が違う」という混乱を減らせます。
確認結果を次の行動につなげる
資産の状況を確認した後、私はすぐに投資額を変更するのではなく、三つの結果に分けます。現状維持でよいもの、見直しが必要なもの、情報が足りず判断を保留するものです。この三分類を取り入れると、アプリを開くたびに何か操作しなければならないという思い込みから離れられます。
現状維持の場合は、次回の確認日だけ決めます。見直しが必要な場合は、積立額、現金の確保、資産の偏りなど、問題を一つに絞ります。情報が足りない場合は、商品内容や手数料、売却時の条件などを別途確認します。ここで注意したいのは、残高の変化だけでは投資商品の良し悪しを判断できないことです。D-Portの表示は出発点であり、最終的な契約や取引の判断は、商品説明や公式の案内まで確認して行うべきです。
私が特に便利だと思うのは、投資を始めたばかりの人が、自分の資産状況を言葉にするきっかけを作れる点です。「何を持っているか」「どれくらい現金があるか」「毎月いくら続けられるか」を順に考えるだけでも、漠然とした不安が具体的な確認項目に変わります。これは、商品を探す前の段階で大きな助けになります。
日常のシナリオで見る使い勝手
たとえば、私は毎月の積立を続けている会社員だとします。給料日前は口座残高が少なく見え、相場も下がっているため、積立を止めたくなります。そこでD-Portを開き、普通預金など生活に必要な資金、投資に回している資金、近い将来に使う予定のお金を順番に確認します。
もし生活費と予定支出を確保できていて、積立額も無理のない範囲なら、相場の一時的な変化だけで設定を変えないという判断ができます。逆に、引っ越しや大きな支払いが近いなら、投資の評価額が上がっていても、現金を厚くするほうが優先になるかもしれません。D-Portはこの判断を自動で代行するものではありませんが、判断に必要な資産の位置関係を見直すきっかけになります。
この場面でのコツは、アプリを開く前に「今日は何を決めるのか」を一つだけ決めることです。積立を続けるか、現金の目標を確認するか、保有資産の偏りを見るかを絞れば、数字に振り回されにくくなります。反対に、目的なしに何度も開くと、値動きの確認が習慣になり、長期の計画より短期の不安が大きくなります。
便利さの裏側にある摩擦
金融アプリの利用で避けられないのが、認証や情報更新に関する手間です。複数の口座をまとめるほど、ログイン状態、確認手続き、情報の更新タイミングなどを意識する場面が増えます。表示された残高が自分の記憶と違うときも、すぐに誤表示と決めつけず、更新時点や入出金の反映を確認する必要があります。
この点では、紙の明細や各金融機関の公式アプリを併用する場面が残ります。D-Portを中心に見るとしても、重要な取引や大きな金額を動かす前には、元の金融機関側の情報を確認するのが安全です。まとめて見られることは便利ですが、まとめて見られる画面だけで全ての詳細が完結するとは限りません。
また、資産管理に慣れていない人は、数字が多い画面を見るだけで疲れることがあります。最初からすべての項目を理解しようとすると、アプリ自体が難しく感じられます。私は、最初の確認では合計、現金に近い資産、投資資産の三点だけに絞り、次回以降に商品や目的を詳しく見る方法をすすめます。
評価から見える立ち位置
利用者からの平均評価は四・〇で、評価数はおよそ千件です。大きく不満が集中していると決めつける数字ではありませんが、誰にとっても同じように使いやすいと考える必要もありません。資産を一か所で整理したい人には価値があり、細かい家計管理や高度な取引機能を求める人には、別の道具との併用が前提になりやすいアプリです。
インストール数は十万件を超えており、無料アプリとして試す入口は広いといえます。対象年齢は三歳以上ですが、実際の利用者として想定されるのは、自分の資産や投資について判断する大人です。年齢表示だけで家族全員が同じように使えると考えず、金融情報を扱う人を決めて利用するのがよいでしょう。
向いている人、別の選択肢がよい人
D-Portが特に向いているのは、投資を始めたばかりで、複数の資産を一つの視点から見たい人です。大和証券株式会社のサービスを利用している人にとっては、資産管理と投資の確認を同じ流れで考えやすいでしょう。投資経験がある人でも、保有商品を増やしすぎて全体の配分が見えにくくなったとき、点検用の画面として役立ちます。
反対に、毎日の支出を細かく入力して予算管理したい人は、家計簿アプリを主役にしたほうがよいです。頻繁な注文やチャート分析が中心の人は、証券取引に特化したアプリのほうが操作は速いでしょう。複数の金融機関を完全に同じ条件で管理したい人も、登録後に表示範囲や更新状況を自分で確認し、必要なら各社のアプリを残すべきです。
つまり、D-Portは「全部を一つにまとめて何もしなくてよい」タイプのアプリではありません。入力、確認、各金融機関への手渡し、そして自分での判断という流れがあります。その手渡し部分を面倒に感じる人には合いにくい一方、資産を俯瞰してから次の行動を決めたい人には、ちょうどよい中間地点になります。
私ならこう使い続ける
私が使い続けるなら、月に一度、給料日後の落ち着いた時間に開きます。最初に生活費と近い予定支出を確認し、次に投資資産の割合を見て、最後に前回から変わった点を一つだけ記録します。記録する内容は、積立を続ける、現金を優先する、詳しい商品情報を調べる、といった次の行動です。
この方法なら、D-Portを値動きの監視画面にせず、資産計画の点検表として使えます。家計簿アプリで支出を確認し、D-Portで資産全体を見渡し、必要なときだけ証券会社の取引画面へ移るという流れもわかりやすいです。アプリを増やすことに抵抗がある人には複雑に見えるかもしれませんが、役割を分けることで、それぞれの強みを活かせます。
大和証券のD-Portは、投資を始める人に派手な近道を示すアプリではありません。資産がどこにあり、何のために置かれ、次に何を確認すべきかを考えるための場所です。無料で試せるため、資産管理の習慣を作りたい人は導入しやすいでしょう。一方で、細かな家計簿、専門的な取引、完全な自動判断を一つのアプリに求める人には物足りなさが残ります。
私の結論は、投資の前に全体像を整えたい人にはすすめられるが、取引や家計管理の主役として選ぶアプリではないというものです。自分の資産を確認し、必要な情報を各サービスへ手渡し、最後は生活の予定と照らして判断する。その一連の流れを丁寧に作れる人なら、D-Portは数字を見るだけで終わらない、実用的な資産管理の入口になります。
メリット
- 大和証券の公式アプリで、資産状況をまとめて確認しやすい
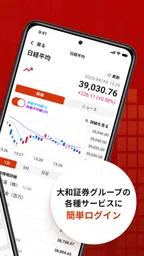
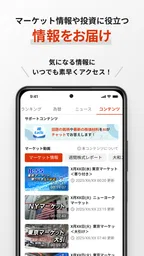
- 株価や投資信託などの情報を外出先でも確認できる
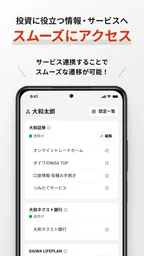
- 取引画面へスムーズに移動でき、注文操作を始めやすい
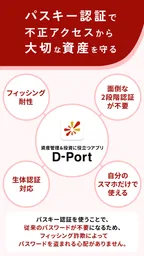
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 通知機能で重要なお知らせを見逃しにくい
デメリット
- 利用には大和証券の口座開設とログイン情報が必要
- 投資初心者には金融用語や情報量が多く感じられる
- 通信環境によって画面表示や注文操作が遅れる場合がある
- メンテナンス中は一部のサービスを利用できない
- 投資判断に必要な情報が多く、アプリだけでは不足することがある
D-Port | 大和証券に関するよくある質問
D-Port | 大和証券とはどのようなアプリですか?
D-Portは、大和証券のサービスをスマートフォンから利用するための公式アプリです。株式や投資信託などの資産状況を確認したり、マーケット情報をチェックしたり、取引に関する各種手続きを進めたりできます。外出先でも口座情報へアクセスしやすい一方、利用できる機能や対象サービスは口座の種類、契約状況、アプリのバージョンによって異なる場合があります。
D-Port | 大和証券を利用するには、大和証券の口座が必要ですか?
基本的には、大和証券のサービスを利用するための証券口座や、対象となるオンラインサービスの契約が必要です。アプリをインストールするだけで、すべての機能を自由に使えるわけではありません。初回利用時にはログイン情報の入力、本人確認、利用規約への同意などを求められることがあります。口座開設前に利用できる情報があるかどうかは、公式案内で確認してください。
D-Port | 大和証券で株式や投資信託の取引はできますか?
対応しているサービスや口座を利用している場合、アプリから株式、投資信託などの注文や保有商品の確認を行える可能性があります。ただし、商品や注文方法によっては、別の取引画面やウェブサービスへの移動が必要になる場合があります。また、注文受付時間、メンテナンス時間、取引所の営業日によって操作できる内容が変わるため、注文前には画面上の注意事項を必ず確認しましょう。
D-Port | 大和証券のセキュリティ対策とログイン方法は安全ですか?
金融情報を扱うアプリのため、ログイン認証や端末のセキュリティ機能が重要になります。利用時は、公式ストアから正規アプリをダウンロードし、推測されにくいパスワードを設定してください。生体認証などが利用できる場合は、端末のロックと組み合わせると便利です。公共Wi-Fiでの利用や、ログイン情報の保存、他人への端末貸与は避け、不審な通知やログイン履歴があれば、すぐに大和証券へ確認することをおすすめします。
D-Port | 大和証券の利用料金や通信量、対応端末について知りたいです。
アプリ自体は無料で提供されている場合でも、取引には売買手数料や各種費用が発生することがあります。料金は商品、取引コース、契約内容によって異なるため、アプリの利用料と取引コストを分けて確認してください。また、相場情報の取得や注文にはインターネット通信が必要で、モバイルデータ通信では通信量が増える可能性があります。対応OS、推奨環境、通知機能は更新されることがあるため、ダウンロード前に公式ストアの最新情報を確認しましょう。
このカテゴリのほかのおすすめ

Google ウォレット
Google LLC 4.1 5点満点

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.6 5点満点

バイナンス:ビットコイン/暗号資産(仮想通貨)を購入
Binance Inc. 4.6 5点満点

Cash App
Block, Inc. 4.5 5点満点
ファイナンスのレビューをもっと見る

PayPal
PayPal Mobile 3.1 5点満点

TrueMoney
True Money Co. Ltd. 4.2 5点満点

PayPay
PayPay Corporation 4.4 5点満点

Revolut
Revolut Ltd 4.4 5点満点

Investing.com 投資, 株価, ファイナンス
INVESTING.com 4.4 5点満点

Trust: Crypto & Bitcoin Wallet
DApps Platform, Inc. 4.3 5点満点
この掲載情報について
- デベロッパー
- 大和証券株式会社
- パッケージ名
- jp.co.daiwa.port
- バージョン
- 1.0.19
- Android
- 9
- 価格
- Free
このサイトでは、第三者が提供するアプリに関する独立した情報を掲載しています。これらのアプリの所有、開発、配布は行っていません。名称、ロゴ、商標は各権利者に帰属します。デベロッパーの詳細情報は参考情報です。詳しくは、dd03@daiwa.co.jpまでお問い合わせいただくか、https://www.daiwa.jp/をご覧いただくか、https://www.daiwa.jp/policy/privacy/をご確認ください。