マネーフォワード for 東邦銀行

- 22.00 レビュー
- 4.1
- ダウンロード数
- 10.00K
- 2.25.2
- バージョン
スクリーンショット
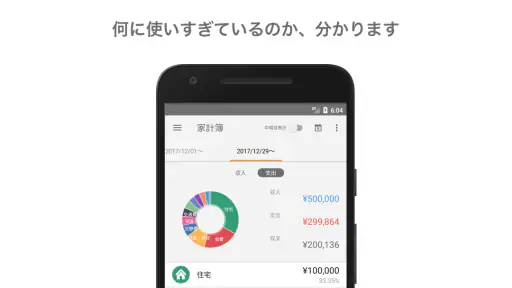
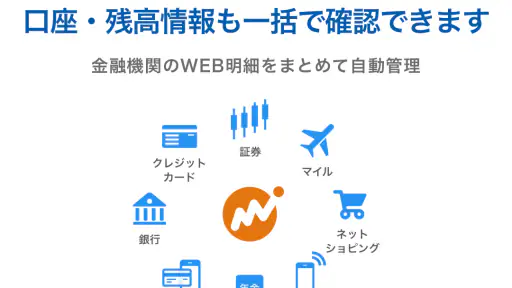
ダウンロード
こちらから入手 Play Storeからダウンロード 次からダウンロード Apple Storeからダウンロード APKを入手 APKダウンロード長所
- 東邦銀行の口座残高や入出金をまとめて確認できる
- 家計簿を自動作成でき、支出の把握がしやすい
- 銀行以外にクレジットカードや電子マネーも連携可能
- 費目の分類を編集でき、自分の管理方法に合わせやすい
- 公式サービスならではの安心感があり、家計管理を続けやすい
短所
- 連携先によっては再認証が必要で、更新に手間がかかる
- 無料版では登録できる金融サービス数に制限がある
- 明細の自動分類が誤ることがあり、手動修正が必要
- 利用にはマネーフォワードIDの登録やログインが必要
- 金融機関のメンテナンス中は情報を取得できない場合がある
マネーフォワード for 東邦銀行のレビュー Appxis
東邦銀行を使っている人にとって、毎月のお金の流れを確認する作業は、通帳や複数のカード明細を順番に見るだけでも意外と手間がかかります。私が試して感じたのは、マネーフォワード for 東邦銀行は、入力を頑張る家計簿というより、普段の決済をまとめて眺め、家計の変化に気づくための金融管理アプリだということです。
東邦銀行向けに用意されたアプリですが、銀行口座だけに閉じた使い方ではありません。銀行やクレジットカードなど、2,580以上の金融サービスと連携できるため、給与の入金、カード利用、預金残高を一つの画面で確認しやすくなります。無料で始められ、開発元はMoney Forward, Inc.です。金融カテゴリのアプリとして、日々の記録を自動化したい人に向いています。
まずは家計の全体像を作る使い方
最初にやることは、すべての口座を一度に登録しようとせず、普段の生活で中心になる東邦銀行の口座から始めることです。給与が入る口座と、日常の引き落としに使う口座が同じなら、最初の画面だけでもお金の出入りをかなり把握できます。そこへよく使うクレジットカードを加えると、現金だけでは見えにくい支出も追いやすくなります。
連携後に便利なのは、明細を一件ずつ家計簿へ書き写さなくてよい点です。食費、通信費、買い物など、支出のまとまりを見ながら、分類が自分の感覚と合っているかを確認します。ここで大切なのは、最初から完璧な分類を目指さないことです。家計の判断に影響する大きな支出から整え、少額の細かな違いは後回しにしたほうが続きます。
私なら、給料日の翌日と月末にアプリを見る習慣を作ります。給料日の翌日は固定費を含めた今月の余裕を確認し、月末はカード利用分を含めて、実際にどの分野へお金が流れたかを振り返ります。毎日何度も開くより、決まったタイミングで見るほうが、数字に振り回されず行動につなげやすいです。
たとえば、平日はコンビニ、週末は外食が多い人なら、月の途中で食費のペースを確認できます。残高だけを見ていると「まだ使える」と感じても、カードの利用分まで合わせると余裕が少ない場合があります。このアプリの価値は、残高と利用明細を別々に見るのではなく、家計の流れとして考えられるところにあります。
連携は便利だが、確認を省かない
自動連携は入力の負担を減らしますが、登録したら放置してよいという意味ではありません。カードの締め日と銀行からの引き落とし日は異なるため、利用明細と口座残高の動きが同じ日に表示されるとは限りません。初めて使う月は、アプリの数字と実際の請求書を見比べ、どの時点の金額なのかを理解しておくと混乱しにくくなります。
特に注意したいのが、現金払いと家族のカードです。現金で支払った分は連携だけでは記録されないため、現金中心の生活では自動化の効果が小さくなります。また、家族名義のカードを家計の一部として見たい場合は、誰の支出なのかを自分で整理しないと、合計だけが増えて原因が分かりにくくなります。
口座を追加する順番にもコツがあります。使っていない口座や昔のカードまで最初から登録すると、画面の情報量が増え、重要な動きが埋もれます。まずは生活費に直結する口座とカードだけで一か月運用し、必要性を感じたものから追加する方法が、見やすさと管理のしやすさのバランスを取りやすいです。
設定で先に整えたいポイント
使い始めたら、明細の分類をそのまま受け入れず、自分の家計に合うかを確認してください。たとえば、仕事用の昼食と休日の外食を同じ食費として管理したい人もいれば、別々に把握したい人もいます。分類の細かさは正解が一つではなく、翌月の行動を決められる程度に留めるのが実用的です。
私は、毎月必ず発生する支払いと、月によって変わる支出を分けて見ることを勧めます。家賃や通信費のような固定的な支出は、節約の余地よりも契約の見直しが重要です。一方、外食や買い物のような変動費は、途中経過を見て調整できます。この二つを同じ感覚で眺めると、努力しても変えにくい費目ばかり気にしてしまいます。
カードを複数使う人は、カードごとの役割も決めておくと便利です。生活費用、仕事用、趣味用のように大まかに分ければ、明細を確認するときの判断が速くなります。ただし、カードを増やしすぎると管理対象が増え、ポイント目的の利用が家計を複雑にすることもあります。アプリでまとめて見られるからこそ、支払い手段自体は増やしすぎないほうが安全です。
資産管理の画面を使う場合も、残高の大きさだけで安心しないことが大切です。近い将来に引き落とされるカード利用分や、まとまった支払いの予定を頭に入れておかないと、表示上の資産を自由に使えるお金と誤解してしまいます。私は残高を「今使える金額」ではなく、「確認すべき資産の現在地」として見るようにしています。
毎回の操作を減らすための習慣
家計簿が続かない理由は、入力が難しいからとは限りません。見る目的が毎回変わるから続かないこともあります。そこで、アプリを開いたら最初に残高、次に今月の大きな支出、最後に分類の誤りを見る、という順番を固定すると、短時間でも同じ基準で確認できます。これは特別な機能に頼らず、画面を見る手順を自分で決める方法です。
明細の確認では、すべてを細かく編集するより、家計に影響するものを優先します。毎月同じ通信費が正しく分類されているなら、毎回触る必要はありません。反対に、年に数回しかない大きな買い物や、仕事と私用が混ざった支払いは、後から見返したときに意味が分かるよう整えておく価値があります。
家族で共有する場合は、アプリの数字を見せるだけでなく、確認するルールを決めておくと揉めにくくなります。たとえば、月末に大きな支出だけ一緒に確認し、細かな買い物を責める材料にはしないという考え方です。家計管理は監視ではなく、次の月の予算を相談するための材料として使うほうが、長く続きます。
もう一つの実用的な方法は、季節的な支出を見落とさないことです。毎月の平均だけを見ると、帰省、旅行、更新料、贈り物などの支出が突然現れたように感じられます。過去の明細を振り返り、毎年発生しそうなものを別に意識しておけば、通常月の予算を無理に削らずに済みます。
自動化と手入力の境目
このアプリは、銀行やカードを中心に使う人ほど力を発揮します。反対に、現金払いが多い人は、連携された情報だけでは家計の全体像が完成しません。その場合は、現金で使った分を別途メモする習慣が必要です。自動連携があるからといって、すべての支出が自動で集まるわけではない点は、導入前に理解しておきたいところです。
電子マネーや決済サービスを複数使っている人も、明細の重複には注意が必要です。チャージした時点と、実際に買い物をした時点の両方が見えると、同じお金を二重に使ったように見えることがあります。連携先を増やすほど便利になる一方で、各サービスのお金の移動を理解していないと、集計結果を誤って判断しやすくなります。
私は、連携先を増やす基準を「その情報が意思決定に必要か」にしています。残高を知りたいだけの口座なら後回しにし、毎月の生活費が動く口座やカードを優先します。2,580以上のサービスとつながる広さは魅力ですが、対応先が多いことと、すべてを登録すべきことは別です。
資産管理として見たときの限界
家計簿としては使いやすくても、投資判断を専門的に行うための道具として期待しすぎるのは避けたほうがよいです。資産の一覧を確認する用途には役立ちますが、投資商品の選び方や将来の相場を教えてくれるアプリではありません。私は、資産の所在を把握する場所として使い、具体的な判断は別の資料や金融機関の情報で行うのが適切だと感じます。
また、連携状態が常に同じとは限りません。金融サービス側のメンテナンスや認証の更新などで、再確認が必要になる場面は考えておくべきです。数字がしばらく変わらないときは、使いすぎていないと喜ぶ前に、明細が正常に更新されているかを確認してください。
無料で使い始められるのは大きな利点ですが、より多くの管理を求める場合には、アプリ内購入が関係します。料金は一律の月額として語るのではなく、必要な機能や利用形態を確認してから判断するのがよいでしょう。単純に一つの銀行口座だけを記録したい人なら、紙の家計簿や端末のメモで十分な場合もあります。
年齢区分は3歳以上で、対応する最低OSは10です。実際には、金融情報を扱うアプリなので、端末の更新状況や普段使っている認証方法との相性も確認したいところです。古い端末を使い続けている人や、アプリの設定を細かく見直すのが苦手な人は、導入後に連携確認の手間を感じるかもしれません。
一般的な家計簿との違い
手入力型の家計簿アプリと比べると、こちらは記録の速さと金融情報の集約が強みです。手入力型は、現金の支出や独自の分類を細かく管理しやすい反面、入力を忘れると記録が抜けます。銀行とカードを中心に生活している人なら、自動連携によって「記録する」より「確認して直す」作業へ変えられます。
銀行公式アプリと比べた場合は、東邦銀行の残高確認だけでなく、他の銀行やカードを含めて家計を見る点が違います。東邦銀行だけを使い、残高と入出金だけ分かればよい人には、公式アプリのほうが目的に合うこともあります。一方、複数の支払い手段を使っていて、月全体の支出をまとめたい人には、こちらのほうが一画面で考えやすいです。
高機能な資産管理サービスと比べると、幅広い金融サービスをまとめる入口として使いやすい一方、専門的な分析を最優先する人には物足りなさが残る可能性があります。私は、投資管理の主役ではなく、日常の家計と資産の状況を把握する土台として評価しています。
向いている人、慎重に選びたい人
東邦銀行を給与口座や生活費口座として使い、クレジットカードも併用している人には特に向いています。毎月の支出を手で集計する時間を減らしたい人、カードの使いすぎに月末まで気づきにくい人、複数の金融サービスを一つの視点で確認したい人なら、導入する意味があります。
家計をこれから整えたい初心者にも使いやすいですが、最初の設定を短時間で終わらせようとしないほうがよいです。口座を必要な順に追加し、分類を一度確認し、翌月に見直すという二段階の進め方なら、初期設定の負担を抑えられます。最初から理想の家計簿を作るより、続く仕組みを作ることを優先してください。
逆に、現金払いがほとんどの人、支出を一件ずつ細かく記録したい人、金融サービスを一つもまとめたくない人には、別の方法が合うかもしれません。自動連携への抵抗が強い人は、手入力型の家計簿のほうが納得して使える場合があります。便利さを理由に、管理方法そのものを無理に変える必要はありません。
私の結論
マネーフォワード for 東邦銀行は、東邦銀行を中心に、カードや他の金融サービスまで含めて家計を見渡したい人にとって、実用性の高い選択肢です。平均評価は4.1で、評価数は100件ほど、レビュー数は20件ほどあります。インストール数も1万件を超えており、無料で試せるため、まず自分の生活に合うか確かめやすいアプリです。
ただし、連携数の多さだけで選ぶのではなく、登録する口座を絞り、明細の分類を自分の判断に合わせ、決まった日に確認することが重要です。経験を積んだ使い方では、アプリに家計を任せきりにするのではなく、設定と確認の手順を自分の生活に合わせて固定します。
現在のバージョンは2.25.2です。私は、東邦銀行の残高確認だけで終わらせず、カード利用や将来の支出まで含めて「今月どこを調整するか」を考えたい人に勧めます。反対に、単純な残高照会だけが目的なら、もっと直接的な方法で十分です。家計を一度きりで整理するアプリではなく、無理なく見直す習慣を作るための道具として選ぶなら、数字を行動に変えやすい一本だと思います。
よくある質問
マネーフォワード for 東邦銀行とは、どのようなアプリですか?
マネーフォワード for 東邦銀行は、東邦銀行の口座情報を登録して、残高や入出金明細をスマートフォンで確認しやすくする家計管理・資産管理向けのアプリです。複数の金融機関やカード、電子マネーなどをまとめて管理できる場合もあり、日々のお金の流れを把握したい人に便利です。利用できる機能や連携先は、契約内容やサービスの更新によって異なるため、登録前に公式案内を確認してください。
利用を始めるために、東邦銀行の口座や本人確認は必要ですか?
基本的には、東邦銀行の普通預金口座など、アプリが対応しているサービスの契約情報が必要になります。初回登録では、メールアドレスの入力、ログイン情報の設定、口座連携に必要な認証などを求められることがあります。口座の種類やキャッシュカード、インターネットバンキングの契約状況によって手続きが異なる可能性があるため、利用前に対応条件と本人確認方法を確認しておくと安心です。
マネーフォワード for 東邦銀行は無料で利用できますか?
基本的な家計管理や口座残高の確認を無料で利用できるケースがありますが、提供される機能、連携できる金融機関数、保存期間、広告表示などはサービスのプランによって異なる場合があります。また、東邦銀行の口座や関連サービスを利用する際に、別途手数料が発生するかどうかは、アプリそのものとは別に確認が必要です。最新の料金や有料機能については、ダウンロード前に公式の利用規約と料金案内を確認してください。
口座情報をアプリに登録しても安全ですか?
金融アプリでは、通信の暗号化やログイン認証など、口座情報を保護するための仕組みが用意されています。ただし、安全性を高めるには、公式ストアから正規アプリをインストールし、推測されにくいパスワードを設定することが重要です。端末の画面ロックや生体認証も有効にし、認証コードやパスワードを他人に教えないでください。不審なメールやリンクからログインしないことも大切です。
機種変更やスマートフォンを紛失した場合、登録情報はどうなりますか?
機種変更時は、新しい端末に公式アプリをインストールし、登録済みのアカウント情報で再ログインする手順が基本になります。ただし、認証方法やデータ連携の再設定が必要になる場合があります。スマートフォンを紛失したときは、第三者に利用されないよう端末の遠隔ロックやアカウントのパスワード変更を行い、必要に応じて東邦銀行やアプリのサポート窓口へ連絡してください。事前にログイン情報と復旧手段を確認しておくと安心です。


