マネーフォワード for 滋賀銀行

- 16.00 レビュー
- 4.1
- ダウンロード数
- 10.00K
- 2.25.2
- バージョン
スクリーンショット
ダウンロード
こちらから入手 Play Storeからダウンロード 次からダウンロード Apple Storeからダウンロード APKを入手 APKダウンロード長所
- 滋賀銀行の口座残高や入出金をまとめて確認できる
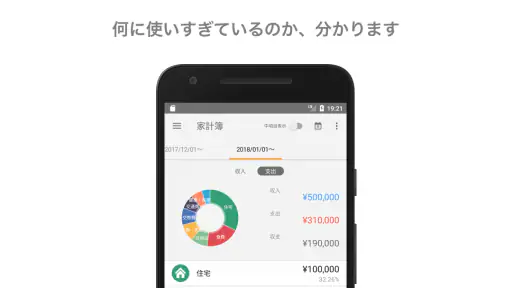
- 家計簿を自動作成でき、支出の把握が簡単
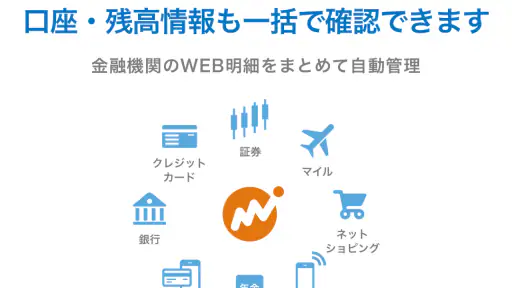
- 銀行口座以外のカードや電子マネーも管理しやすい
- 費目の分類を編集でき、自分の家計に合わせられる
- 過去の利用履歴を振り返り、家計改善に役立てられる
短所
- 連携先によっては更新に時間がかかる場合がある
- 一部の金融サービスは連携対象外の可能性がある
- 初回設定や口座連携の手順がやや多い
- 無料利用では登録できるサービス数に制限がある
- 金融機関のメンテナンス中は情報を取得できないことがある
マネーフォワード for 滋賀銀行のレビュー Appxis
滋賀銀行を使っている人が、家計簿を続けるための入口として試しやすいのがマネーフォワードです。私は、銀行口座やカードの明細をその都度手入力する方法に疲れた人ほど、このアプリの価値を感じやすいと思いました。お金の流れを一か所に集め、毎月の支出を見直すことが主な役割です。
このアプリはファイナンス分野の無料アプリで、滋賀銀行を利用する人を中心に設計されています。開発元はMoney Forward, Inc.で、対象年齢は3歳以上です。金融サービスに慣れていない人でも触りやすい一方、家計を完全に自動で整えてくれる魔法の道具ではありません。連携後の確認と、自分なりの見直しは必要です。
滋賀銀行の明細を家計管理につなげる強み
いちばん大きな価値は「記録の手間」を減らすこと
私がこのアプリで最も便利だと感じたのは、滋賀銀行の口座を家計簿の起点にできる点です。現金払いを一件ずつ書き込む昔ながらの家計簿では、数日空くだけで記憶があいまいになります。口座の入出金を確認できれば、少なくとも銀行を通ったお金については、後からまとめて流れを追いやすくなります。
さらに、銀行だけでなくクレジットカードなどを含む二千五百八十以上の金融サービスと連携できます。ここで重要なのは、連携先の多さを数字だけで判断しないことです。実際の使い勝手は、自分が普段使っている口座やカードをまとめられるかどうかで決まります。滋賀銀行を生活の中心にしつつ、別のカードや金融機関も使う家庭なら、支出の全体像を作りやすくなります。
たとえば、給与が滋賀銀行に入り、日常の買い物はクレジットカード、公共料金は口座振替という生活を考えてみてください。紙の通帳だけでは、カード利用と銀行からの引き落としを別々に確認することになります。このアプリでは、複数の流れを同じ家計管理の画面で見る発想が取れます。私はこの「分散したお金を一つの視点で見る」ことが、単なる残高確認より実用的だと感じました。
自動化は、家計簿を続けるための補助輪
手入力型の家計簿は、自分で細かく管理できる反面、忙しい時期に止まりやすいものです。自動連携を使うと、毎日の記録作業を減らし、月末に確認する習慣へ切り替えやすくなります。ここでのコツは、最初から完璧な分類を目指さないことです。まず明細を集め、支出の大きな偏りを見つけるだけでも、家計改善のきっかけになります。
私なら、登録直後に過去の明細を細部まで修正するのではなく、直近の一か月をざっと見ます。食費、通信費、光熱費、趣味の支出など、金額が大きい項目だけを確認し、明らかに違う分類があれば直します。細かい誤差を全部整えるより、「今月は何に使ったのか」を把握する方が、継続には向いています。
連携できることと、判断してくれることは別
注意したいのは、明細が集まっても、家計の問題点をすべて自動で解決してくれるわけではない点です。カードの利用日と口座からの引き落とし日が異なる場合、画面上で見えるタイミングにずれを感じることがあります。買い物をした日と実際に口座残高が減る日が同じとは限らないからです。
私は、残高だけを見て「今月は余裕がある」と判断しないようにするのが大切だと思います。カードを使った時点で、将来の引き落とし分として頭の中で確保しておく必要があります。アプリはお金の記録を集めるのに強いですが、使ってよい金額を決めるのは利用者です。
実際の生活では、週一回の確認が現実的
毎日何度も開くより、私は週に一度、決まった曜日に明細を見る使い方を勧めます。新しい支出を確認し、分類の間違いを直し、次の引き落としに必要な金額を思い出すだけで十分です。毎日細かく管理しようとすると、通知や数字に疲れてしまい、かえって続かないことがあります。
特に、現金を使った分は別に残りやすいので、財布の中身やレシートも一緒に見ます。銀行とカードの情報がまとまっていても、現金支出まで自動的に家計へ反映されるわけではありません。ここを忘れると、アプリ上では節約できているように見えても、実際の支出と合わなくなります。
家族で使うなら、共有する情報の範囲を先に決める
夫婦や家族で家計を見る場合は、便利さだけでなく、どこまで共有するかを決めてから使うのがよいと思います。生活費用の口座と個人の口座を同じ感覚で扱うと、必要以上に細かい支出まで見えてしまうことがあります。家計の改善が目的なら、まず共同生活に関係する口座やカードを中心に考える方が、話し合いもしやすいでしょう。
これはアプリの欠点というより、金融情報を一つに集める仕組み全般に関わる注意点です。便利だから全部つなぐのではなく、何を確認したいのかを先に決める。私はこの順番で設定した方が、後から画面を見て混乱しにくいと感じます。
滋賀銀行を中心にした、現実的な使い方
滋賀銀行を給与受け取りや生活費の基盤にしている人なら、まずその口座を中心に家計の流れを作るのが自然です。次に、利用頻度の高いカードを追加し、毎月の固定費がどこから出ているかを確認します。すべての金融サービスを一度に登録するより、家計に影響するものから始める方が、分類や残高の見方を覚えやすくなります。
私なら、最初の週は口座の入出金を見るだけ、次の週にカードを加え、その後に不要な連携がないかを見直します。登録を増やすほど便利になるとは限りません。投資や貯蓄まで含めて全体を見たい人には役立つ可能性がありますが、日々の食費だけを管理したい人には、情報が多すぎる場合もあります。
毎月の家計会議を短くする使い方
家族で家計を見直すなら、月末に長時間の反省会をするより、三つの質問だけを確認する方法が使いやすいです。「大きな予定外支出はあったか」「固定費以外で増えた項目は何か」「次の月に先に確保するお金はいくらか」という順番です。明細がまとまっていれば、感覚ではなく実際の記録を見ながら話せます。
ここで役立つのは、細かい節約額を競うことではありません。たとえば、外食が多かった月に、単純に外食を禁止するのではなく、仕事が忙しい週だけ予算を広めに取るといった調整ができます。記録を責める材料にせず、翌月のルールを決める材料にするのが、このアプリに合った使い方です。
無料で始められるが、追加機能の扱いは確認したい
基本料金は無料なので、家計管理を試してみたい人が始めるハードルは低いです。一方で、アプリ内購入は一項目あたり五百円です。無料で使える範囲だけで十分か、追加機能に費用を払う価値があるかは、実際の使い方で判断したいところです。
私の考えでは、最初から購入を前提にする必要はありません。まず滋賀銀行と普段使うカードを連携し、毎週確認する習慣が作れるかを試します。数週間使っても明細を見る習慣が定着しないなら、追加機能を買っても家計改善にはつながりにくいでしょう。逆に、日々の管理に欠かせないと感じてから検討する方が納得しやすいです。
一般的な家計簿アプリや表計算との違い
手入力の家計簿アプリと比べると、このアプリの強みは記録の省力化です。自分で一件ずつ入力したい人や、現金中心で生活している人には、連携機能の恩恵が小さくなります。反対に、口座振替やカード払いが多い人は、入力漏れを減らしやすいでしょう。
表計算ソフトと比べた場合は、自由な分析よりも、日常的に続けることを優先した設計として考えると分かりやすいです。自分で細かな項目や計算式を作りたい人には表計算の方が向いていますが、設定に時間をかけたくない人にはこちらが扱いやすいと思います。
銀行の公式アプリとの違いは、滋賀銀行の残高を見るだけでなく、複数の金融サービスを家計全体として眺められる点です。銀行アプリは口座の確認には便利ですが、別のカードや口座まで含めた支出管理には向きません。反対に、残高確認だけが目的なら、専用の銀行アプリの方が画面を開く理由が明確です。
このアプリを選ばない方がよい人
現金払いがほとんどで、レシートを見ながら自分で記録する方が性に合う人は、連携型の家計簿を無理に選ばなくてもよいと思います。また、家計の数字を細かく自分で設計し、独自の費目や複雑な計算を使いたい人は、自由度の高い表計算や別の管理方法の方が満足しやすいでしょう。
金融情報を複数まとめて見ることに不安がある人も、最初は滋賀銀行だけで試すのが無難です。便利さを得る代わりに、連携先の管理や明細の確認が必要になります。設定を一度済ませたら放置できると考えている人には、期待とのずれが出るかもしれません。
評価と対応環境から見た立ち位置
ストアでの平均評価は4.1で、評価数は五十五件、レビュー数は十六件です。利用者から一定の支持を得ている一方、数字だけで自分に合うと決めるより、滋賀銀行を普段どのように使っているかを基準に考えるべきです。家計の中心が滋賀銀行にあり、カードや他の金融サービスも使う人ほど、試す理由があります。
インストール数は一万件以上で、規模の大きさだけを売りにするタイプではありません。滋賀銀行利用者向けという目的がはっきりしているため、対象に当てはまるかどうかが重要です。公開日は2016年6月19日で、現在のバージョンは2.25.2、利用にはOS 10以上が必要です。古い端末を使っている場合は、先に対応環境を確認しておくと安心です。
私が勧めたい始め方
インストールしたら、最初に家計の目的を一つだけ決めます。「食費を減らす」でも「カードの使い過ぎを把握する」でも構いません。目的が一つなら、画面に並ぶ情報の中で何を見るべきかが分かりやすくなります。
次に滋賀銀行の口座を登録し、明細の表示を確認します。問題がなければ、生活費に使うカードを一つ追加します。登録後は、同じ支出が二重に見えていないか、カード利用と口座引き落としを混同していないかを確認してください。ここを最初に理解しておくと、残高と支出の見方を誤りにくくなります。
その後は、週一回の確認を三回続けます。三回使っても自分の生活に役立つ情報が見つからないなら、連携先を増やすより、別の家計管理方法を試す方がよいでしょう。逆に、無意識の出費や固定費の重さが見えてきたなら、目的に合わせて少しずつ管理範囲を広げられます。
結論として、滋賀銀行利用者には試す価値がある
滋賀銀行の口座を中心に、カードや他の金融サービスの支出もまとめて確認したい人には、このアプリを勧めやすいです。無料で始められ、手入力の負担を減らしながら、家計を見直すきっかけを作れます。特に、家計簿を何度も始めてはやめてきた人にとって、自動連携は継続を助ける現実的な仕組みです。
ただし、連携しただけで家計が整うわけではありません。明細の分類、カード利用の確認、現金支出の補足は自分で行う必要があります。私は、すべてを細かく管理するアプリとしてではなく、「お金の流れを見失わないための定期点検ツール」として使うのが最も合っていると感じました。
滋賀銀行を使っていて、毎月どこにお金が消えているのかを感覚ではなく記録で確かめたいなら、まず無料の範囲で試してみてください。反対に、現金中心の生活や完全な自由設計を求めるなら、手入力型の家計簿や表計算の方が向いています。自分の支払い方法と確認したい範囲が合えば、日々の家計管理をかなり軽くしてくれるアプリです。
よくある質問
マネーフォワード for 滋賀銀行とは、どのようなアプリですか?
マネーフォワード for 滋賀銀行は、滋賀銀行の口座情報を中心に、日々のお金の動きをスマートフォンで確認・管理できる家計管理アプリです。銀行口座の残高や入出金履歴をまとめて確認でき、支出の把握や家計の見直しにも役立ちます。利用できる機能や連携対象は、契約内容や滋賀銀行の案内によって異なる場合があります。
利用を始めるために必要なものや、登録時の注意点はありますか?
利用開始には、対応する滋賀銀行の口座情報や、アプリ内で設定するログイン情報などが必要になる場合があります。登録時は、銀行に届け出ている電話番号や本人確認情報を正確に入力してください。また、口座の種類によっては連携できないこともあるため、ダウンロード前に公式の対応条件を確認しておくと、初期設定をスムーズに進められます。
滋賀銀行以外の銀行口座やクレジットカードも登録できますか?
他の金融機関やクレジットカード、電子マネーなどを登録できるかどうかは、アプリの提供形態や連携サービスの対応状況によって異なります。すべての金融機関が対象とは限らず、同じ銀行でも口座種類によって利用できない場合があります。複数サービスをまとめて管理したい方は、アプリ内の対応金融機関一覧を事前に確認することをおすすめします。
利用料金はかかりますか?無料で使える機能を教えてください。
アプリの基本機能は無料で利用できる場合がありますが、提供条件や一部機能の内容は変更される可能性があります。残高・入出金履歴の確認、家計の状況把握などが主な機能として考えられますが、明細の保存期間や追加サービスの扱いは異なることがあります。料金や利用条件については、ダウンロード前に公式ストアと滋賀銀行の最新案内を確認してください。
セキュリティ面は安全ですか?スマートフォンを紛失した場合はどうすればよいですか?
金融情報を扱うアプリのため、端末の画面ロックやアプリの認証機能を設定し、推測されにくいパスワードを使用することが大切です。公共のWi-Fiで重要な操作を行う場合も注意してください。スマートフォンを紛失したときは、別の端末から必要なログイン情報を変更し、滋賀銀行やアプリの公式サポートへ速やかに連絡して利用停止などの対応を確認しましょう。


